Полная книга · бесплатно · без регистрации
Прибыль есть. Денег нет: управление кассовым разрывом
Как видеть денежные ограничения до того, как наступил срок платежа
Оригинальная редакционная работа с ИИ-поддержкой. Все суммы учебной компании условны; исключённые статьи перечислены в конце. Отдельная человеческая рецензия не проводилась.
К первой главе ↓Глава 01 / 12
Почему хороший месяц заканчивается тревожным платежом
На управленческом совещании всё выглядит благополучно: продажи выполнены, прибыль положительная, заказов достаточно. Через несколько часов финансовый директор просит собственника решить, какой платёж переносить. Руководитель воспринимает это как противоречие или ошибку финансовой службы. Но прибыль, остаток на счёте и возможность исполнить обязательство в конкретную дату отвечают на разные вопросы.
Прибыль связана с признанными доходами и расходами за период по принятой методике учёта. Поступления и выплаты показывают движение денег. Отгрузка может состояться раньше оплаты, закупка запасов — раньше их расходования, возврат основного долга — уменьшать деньги без такого же расхода в отчёте о прибыли. Поэтому положительный результат периода не гарантирует достаточного остатка завтра утром.
Учебная компания
В книге используется один вымышленный бизнес. Все суммы — млн ₽, период — четыре условные недели. Это не календарь реального предприятия, не отраслевой норматив и не обещание результата. Для объяснения исключены косвенные налоги, налог на прибыль, валютные разницы и некоторые другие статьи; в реальном платёжном календаре исключать фактические обязательства нельзя.
На начало периода доступно 20. Выручка по упрощённой модели составляет 100, признанные операционные расходы — 82, результат — 18. При этом ожидаемые поступления денег — 84, выплаты — 95. Денег к концу остаётся 9: 20 + 84 − 95. Компания получила положительный условный результат и потратила на 11 больше денег, чем собрала.
Не путать причину и проявление
Низкий остаток ещё не объясняет проблему. Причиной могут быть отсрочка покупателям, накопление запасов, крупная инвестиция, погашение долга, сезонность или убыток основной деятельности. Разовые вложения и постоянное отрицательное движение денег требуют разных решений. Кредит способен закрыть промежуток, но сам по себе не доказывает жизнеспособность бизнеса.
В этой книге кассовым разрывом называется ситуация, когда доступных в нужный момент средств недостаточно для запланированных обязательных выплат. Мы отдельно рассматриваем запас над минимальным управленческим остатком: это ещё один критерий, который компания определяет сама. Универсальную величину «безопасного запаса» книга не назначает.
Задание собственнику
Попросите команду отдельно назвать прибыль периода, доступные деньги сегодня и минимальный ожидаемый остаток по датам. Для каждого числа укажите источник и ограничения. Если три ответа представлены одним показателем «у нас всё нормально», первый шаг — разделить предметы разговора.
Глава 02 / 12
Построить мост от прибыли к деньгам
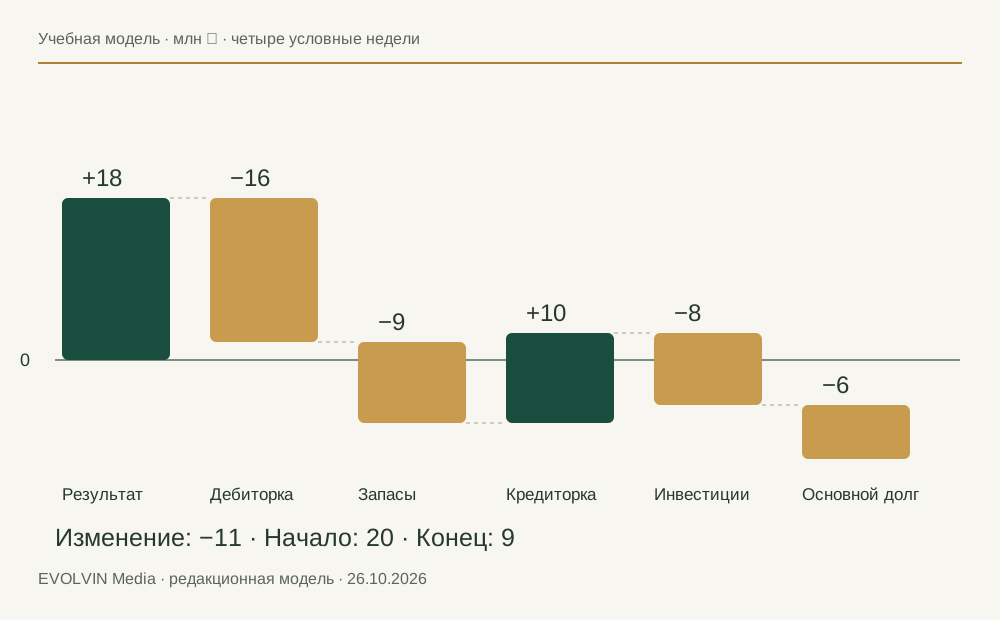
Вернёмся к учебным 18 млн ₽ результата. Дебиторская задолженность увеличилась на 16: часть признанной выручки ещё не поступила. Запасы увеличились на 9: деньги уже направлены на будущие продажи. Кредиторская задолженность по операционным затратам увеличилась на 10: часть соответствующих сумм ещё не оплачена. Капитальные выплаты составили 8, погашение основного долга — 6.
В упрощённой модели изменение денег равно 18 − 16 − 9 + 10 − 8 − 6 = −11. При начальном остатке 20 получается конечный остаток 9. Это объяснение причин изменения, а не отдельный источник денег. Нельзя сначала прибавить поступления в прямом календаре, а потом ещё раз прибавить результат из этого моста.
Учебная модель · млн ₽ · четыре условные недели
Прибыль 18. Изменение денег −11.
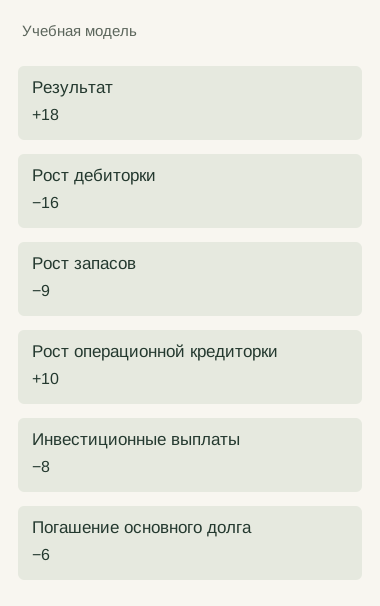
- Результат
- +18
- Рост дебиторки
- −16
- Рост запасов
- −9
- Рост операционной кредиторки
- +10
- Инвестиционные выплаты
- −8
- Погашение основного долга
- −6
Прибыль объясняет результат периода, денежный мост — куда переместились средства.
Проверить знаки, а не запомнить картинку
Рост дебиторки уменьшает собранные деньги относительно признанной выручки. Рост запасов связывает средства. Рост кредиторки временно сохраняет их, но оставляет обязательства будущим датам. Снижение тех же статей действует иначе. Если предприятие имеет авансы, резервы, неденежные статьи или сложную структуру договоров, мост нужно дополнить и сверить с учётом. Наш короткий пример не заменяет полную отчётность.
IAS 7 рассматривает движение денежных средств отдельно от прибыли и описывает операционную, инвестиционную и финансовую деятельность [S1]. В нашем учебном примере операционные поступления — 84, операционные выплаты — 81, чистое операционное движение — 3. Затем инвестиционные выплаты 8 и погашение долга 6 приводят к изменению −11. Это педагогическая иллюстрация, а не заявление о соответствии отчётности стандарту.
Как использовать мост на совещании
Собственнику важно не получить лекцию о бухгалтерских проводках, а понять, какие решения связали деньги. Увеличили отсрочку конкретным покупателям? Купили запас под неподтверждённый спрос? Начали инвестицию одновременно с погашением займа? На каждую существенную причину назначается владелец управленческого решения. Финансовая служба не должна отвечать за коммерческую политику только потому, что видит её последствия на счёте.
Мост полезен для объяснения периода. Он не показывает, в какой день возникнет недостаток денег. Компания с конечным остатком 9 может не иметь денег на обязательство второй недели. Для этого нужен следующий инструмент — календарь.
Задание собственнику
Восстановите три крупнейшие причины расхождения прибыли и изменения денег за последний период. Укажите, какие из них разовые, какие повторяются и какое решение их породило. Не ставьте задачу «сократить всё»: сначала определите, где связаны деньги и какую функцию это выполняет.
Глава 03 / 12
Остаток на счёте ещё не равен доступным деньгам
Выписка показывает сумму, но не описывает все ограничения её использования. На другом счёте может находиться неснижаемый остаток, деньги определённого проекта или средства с ограничениями. Платёж может быть подготовлен, но ещё не списан. Часть поступления ожидается позже времени исполнения обязательства. Для календаря важно определить не только число, но и момент, когда компания реально может распоряжаться им.
Не добавляйте к деньгам дебиторскую задолженность, неподтверждённую кредитную линию и ожидаемую поддержку собственника. Эти элементы можно показать как отдельные возможные источники, с условиями и статусом. Иначе компания дважды улучшает свой прогноз: сначала предполагает финансирование, затем забывает, что его ещё нужно согласовать и получить.
Паспорт остатка
Для каждого счёта фиксируйте валюту, время среза, фактический остаток, ограничения и уже принятые к исполнению выплаты, которые не отражены в срезе. Важно исключить повторный вычет одного платежа: он либо уже уменьшил банковский остаток, либо ещё находится в календаре. Выбранное правило должно быть одинаковым для всех счетов.
В нашем примере 20 означает именно доступный начальный остаток после принятых правил очистки данных. Никакая скрытая дополнительная касса в дальнейшем не появляется. Если для решения потребуется заём или вложение собственника, оно будет отдельным событием с датой поступления и последующим обслуживанием.
Консолидация нескольких компаний
У группы может быть достаточно денег суммарно и недостаточно в конкретном юридическом лице. Возможность переместить средства зависит от законных оснований, ограничений, сроков и внутренних полномочий. Простое сложение счетов в одной таблице не создаёт права совершить перевод. Руководителю группы нужен разрез по организациям и подтверждённый маршрут финансирования; специальные условия проверяются профильными специалистами.
По той же причине валютные остатки нельзя считать автоматически доступными в нужной валюте и к нужному времени. В управленческом сценарии учитываются реальный маршрут и срок операции, а не только пересчёт по одному курсу. Книга не предлагает конкретных валютных операций или способов обхода ограничений.
Задание собственнику
Сверьте число «деньги сегодня» с остатками по счетам на единый момент. Отдельно вынесите ограниченные суммы, неподтверждённые источники и межфирменные перемещения. Если остаток изменился после очистки, объясните каждое изменение, а не называйте новую цифру просто более консервативной.
Глава 04 / 12
Календарь показывает то, что скрывает итог месяца
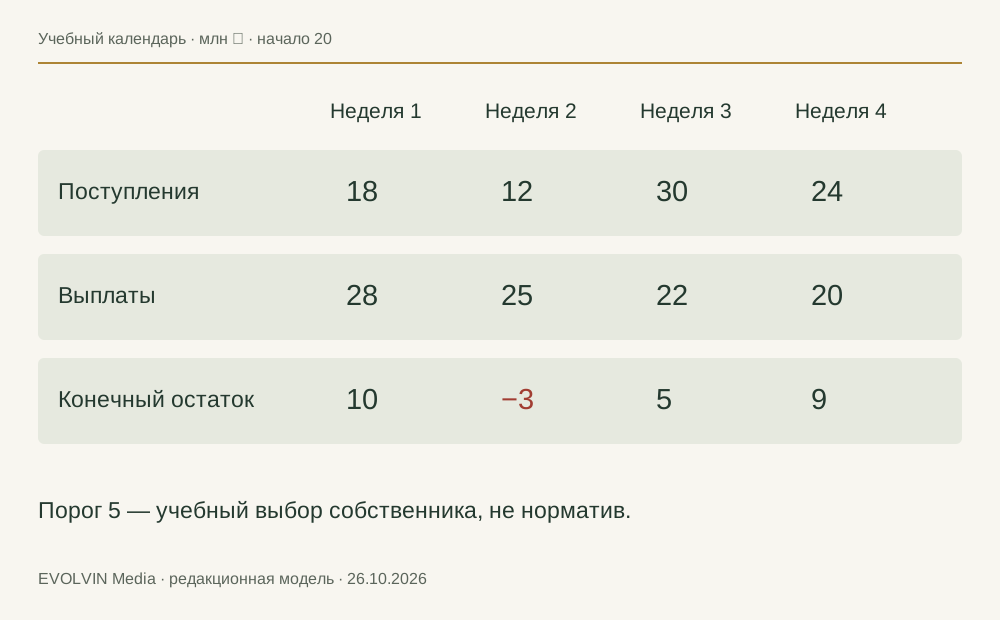
В учебном периоде ожидаются поступления 18, 12, 30 и 24 по неделям. Выплаты — 28, 25, 22 и 20. При начальных 20 остатки в конце недель равны 10, −3, 5 и 9. Конец месяца положительный, но во вторую неделю модель требует денег, которых в ней нет.
Отрицательная строка не означает, что банк разрешит отрицательный остаток. Это сигнал несогласованности плана, которую нужно разрешить до исполнения. Кроме того, недельная агрегация способна скрыть дефицит внутри недели: поступление в пятницу не оплачивает обязательство во вторник. Поэтому около критической даты детализация повышается до дней, а при необходимости учитывается время исполнения.
Учебный календарь · млн ₽ · начало 20
Конечный остаток 9 не исключает дефицит внутри периода
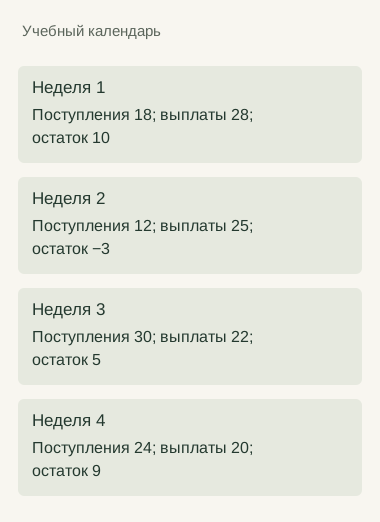
- Неделя 1
- Поступления 18; выплаты 28; остаток 10
- Неделя 2
- Поступления 12; выплаты 25; остаток −3
- Неделя 3
- Поступления 30; выплаты 22; остаток 5
- Неделя 4
- Поступления 24; выплаты 20; остаток 9
Во вторую неделю остаток −3. Для выбранного порога 5 не хватает 8 млн ₽.
Простой расчёт
Для каждого периода: конечный остаток = начальный остаток + поступления − выплаты. Конечный остаток одного периода становится начальным следующего. Нельзя каждый раз начинать неделю с одних и тех же 20. Для каждой строки календаря нужны дата, сумма, источник, статус и владелец. Итоги выводятся из событий, а не вводятся вручную поверх них.
Собственник условно установил минимальный остаток 5. Тогда во второй неделе для сохранения этого уровня не хватает 8: 5 − (−3). Это отличается от 3, необходимых лишь для выхода к нулю. Порог 5 выбран для примера; в реальной компании основание запаса связывают с неопределённостью, обязательствами и доступным временем реакции.
Горизонт и частота обновления
Горизонт должен позволять успеть изменить решение, породившее будущую выплату. Если заказ сырья связывает компанию на несколько месяцев, календаря только на ближайшую неделю мало. При этом дальний прогноз не нужно делать с ложной точностью до дня, если основания ещё неопределённы. Можно сочетать подробный ближайший период и более крупные последующие интервалы с явными статусами.
Календарь обновляется после появления существенных данных и по установленному рабочему ритму. Главная опасность — не редкая таблица сама по себе, а решение по устаревшей версии. На совещании должны быть видны дата среза, изменившиеся события и решения, которые ещё предстоит принять.
Задание собственнику
Постройте календарь из событий и найдите минимальный остаток, его дату и запас относительно выбранного порога. Затем раскройте критическую неделю по дням. Если детализация меняет вывод, именно подробная версия должна стать основанием решения.
Глава 05 / 12
Дебиторка: сумма договора не определяет дату денег
Коммерческий отдел планирует поступление по обещанию клиента. Финансовый отдел видит срок в договоре. Руководитель проекта знает, что акт ещё не подготовлен. Каждая дата может быть разумной внутри своей системы, но деньги поступят только после прохождения реального маршрута оплаты. Поэтому прогноз должен связывать сумму с событием, от которого зависит платёж.
В карточке ожидаемого поступления укажите основание, сумму, договорную дату, рабочий прогноз и причину различия. Например: отгрузка выполнена, документы направлены, замечания не сняты, ожидаемая дата подтверждения неизвестна. Не нужно записывать неподтверждённое поступление как гарантированное только потому, что сумма крупная и без неё план не сходится.
Сначала устранить препятствие
Просьба менеджеру «дожать оплату» может не помочь, если счёт не принят системой клиента или не выполнено условие приёмки. Владелец действия определяется причиной: исправить документ, согласовать результат работ, проверить реквизиты, получить подтверждение прохождения внутреннего согласования. Финансовый контролёр видит риск, но не всегда может устранить его сам.
Статусы полезнее субъективной вероятности в процентах, если вероятность ничем не проверена. Разделяйте договорное требование, операционную готовность к оплате и подтверждённое сообщение о платеже. Не называйте подтверждение отправки денег их поступлением на ваш счёт. Календарь должен быть готов к расхождению между этими событиями.
Цена раннего поступления
Иногда компания рассматривает скидку за предоплату, факторинг или иное финансирование. Такие решения сравниваются по полным условиям, стоимости, рискам и доступности, а не только по обещанной дате денег. Наш пример не рекомендует конкретный инструмент и не содержит рыночных ставок. Договорные, налоговые и банковские условия проверяются отдельно.
Если ранняя оплата достигается ценой уступки, пересчитайте экономику сделки. Ускорить поступление и разрушить результат — не то же самое, что улучшить управление деньгами. Заёмные или досрочно полученные средства должны оставаться различимыми в отчёте.
Задание собственнику
Возьмите пять поступлений, определяющих ближайший остаток. У каждого найдите реальное основание даты и следующее действие. Для неподтверждённых поступлений рассчитайте сдвиг срока, а не просто уменьшайте сумму на произвольный процент.
Глава 06 / 12
Выплаты: управлять решением до того, как оно стало обязательством
Один из способов увидеть будущую нагрузку слишком поздно — включать в календарь только полученные счета. Обязательство могло возникнуть раньше: согласован заказ, принята инвестиционная программа, подписан график исполнения. Счёт лишь сделал его заметным финансовой службе. К этому моменту свободы изменить дату или состав может уже не быть.
Управление выплатами начинается на стадии решения. Для существенной закупки нужен не только бюджет на период, но и её денежный график, зависимость от поступлений и маршрут согласования. Это не означает превращать каждую мелкую покупку в заседание собственника. Масштаб контроля должен соответствовать сумме и последствиям решения.
Обязательство и пожелание — разные статусы
В календаре отдельно видны уже принятые обязательства, обязательные по применимым требованиям платежи, планируемые закупки и ещё не утверждённые инвестиции. Эти группы нельзя смешивать в единый список «оплатить по возможности». Приоритет и допустимость изменения конкретного платежа определяются его основаниями и применимыми правилами, а не только управленческим цветом строки.
Книга не устанавливает правовую очерёдность платежей и не предлагает нарушать сроки. Если перенос требует согласия другой стороны, он становится вариантом только после его получения. Односторонняя замена даты в таблице не меняет обязательство. Последствия и допустимые действия проверяются с ответственными специалистами.
Не освободить деньги ценой остановки
Сокращение запаса сырья может улучшить ближайший остаток и сорвать выпуск. Отказ от ремонта — сохранить деньги и увеличить риск простоя. Перенос инвестиции — оказаться безболезненным или разрушить связанные договорённости. Поэтому рядом с потенциальным изменением указываются операционное последствие, ответственный и обратимость.
В нашем учебном календаре 8 млн ₽ выплат второй недели рассматриваются как потенциально переносимые в третью. Это допущение сценария, а не утверждение о свободном праве задержать поставщика. Только при подтверждённом изменении графика сценарий может стать рабочим планом.
Задание собственнику
Найдите три будущие выплаты, которые ещё можно законно и экономически обоснованно изменить. Запишите последствия каждого изменения и требуемые согласования. Одновременно проверьте, нет ли уже принятых обязательств, отсутствующих в календаре из-за того, что счёт ещё не пришёл.
Глава 07 / 12
Сценарии: важна не только сумма, но и путь
Предположим, 12 млн ₽ второй недели поступят на неделю позже. Поступления становятся 18, 0, 42 и 24. Общая сумма остаётся 84, конечный остаток периода — те же 9. Но остатки по неделям теперь 10, −15, 5 и 9. Для удержания условного минимального уровня 5 требуется уже 20, а не 8.
Такой сценарий полезнее фразы «снизим поступления на десять процентов». Он связан с конкретным событием и сохраняет смысл последующего получения денег. Если есть риск неполучения вообще, это другой сценарий. Задержка, частичная оплата и отказ от обязательства не должны обозначаться одной и той же поправкой.
Учебный сценарий · млн ₽ · начало 20
Одинаковый итог. Разная глубина разрыва.
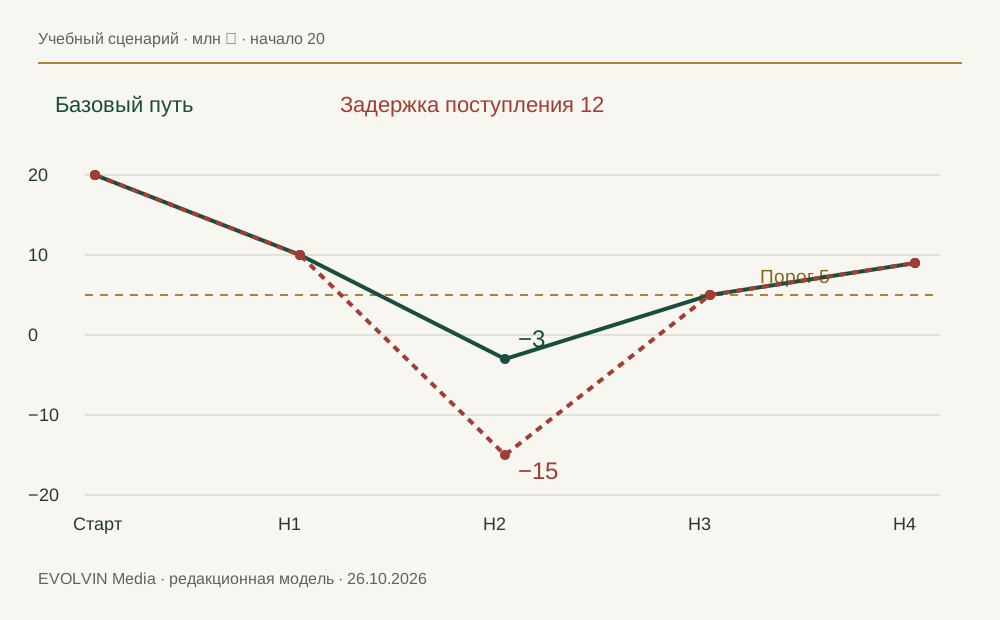
- Базовый путь
- Остатки: 10; −3; 5; 9
- Задержка 12 из недели 2 в 3
- Остатки: 10; −15; 5; 9
- Конец периода
- В обоих случаях 9
- Недостаток до порога 5
- База 8; задержка 20
Сдвиг поступления 12 на одну неделю увеличивает недостаток до порога 5 с 8 до 20 млн ₽.
Что именно меняется
У сценария есть причина, изменяемые события, горизонт, неизменные допущения и дата пересмотра. В нашем случае меняется срок одного поступления, а выплаты остаются прежними. Это не прогноз вероятности и не стресс-тест всех рисков компании. При изменении других условий результат нужно считать заново.
Для собственника важны минимум остатка, момент возникновения недостатка и время на действие. У компании может быть достаточно инструментов, чтобы закрыть дефицит через месяц, и ни одного доступного завтра. Поэтому сценарий связывается с датой решения: когда нужно подтвердить перенос, открыть финансирование или остановить новую трату.
Не складывать взаимоисключающие улучшения
Если один покупатель может либо оплатить раньше со скидкой, либо сохранить обычную цену с отсрочкой, нельзя одновременно включать раннюю дату и полную экономику второго варианта. Если перенос выплаты уже использован в базовом плане, его нельзя ещё раз показать как резерв. Для каждого улучшения нужен идентификатор события и версия, в которой оно применено.
Сценарии не должны служить оправданием желаемого результата. Сначала задаётся событие, затем рассчитывается остаток. Ручное изменение итоговой ячейки до «нормального значения» лишает календарь смысла. Неопределённое остаётся неопределённым, даже когда это неудобно для совещания.
Задание собственнику
Выберите одно крупное поступление и одну критическую выплату. Отдельно измените дату каждого события и проверьте последствия. Для худшего рассмотренного пути укажите крайний срок принятия решения. Не называйте его самым худшим из всех возможных сценариев, если остальные риски не проверены.
Глава 08 / 12
Как сравнивать способы закрытия разрыва
В базовой модели не хватает 8 млн ₽ для сохранения остатка 5 во вторую неделю. Один учебный вариант — с подтверждённым согласием перенести выплату 8 из второй недели в третью. Тогда выплаты составляют 28, 17, 30, 20, а остатки — 10, 5, 5, 9. Дефицит относительно выбранного порога в этой версии исчезает, но общая сумма выплат не уменьшается.
Другой вариант — получить 8 из ожидаемых денег третьей недели уже во вторую. Остатки тоже станут 10, 5, 5, 9 при прочих неизменных условиях. Одинаковая арифметика не делает варианты одинаковыми по стоимости, доступности и последствиям. У одного нужно согласование поставщика, у другого — основание ранней оплаты покупателем.
Учебное сравнение · млн ₽ · базовый сценарий
Одинаковая арифметика не означает одинаковое решение
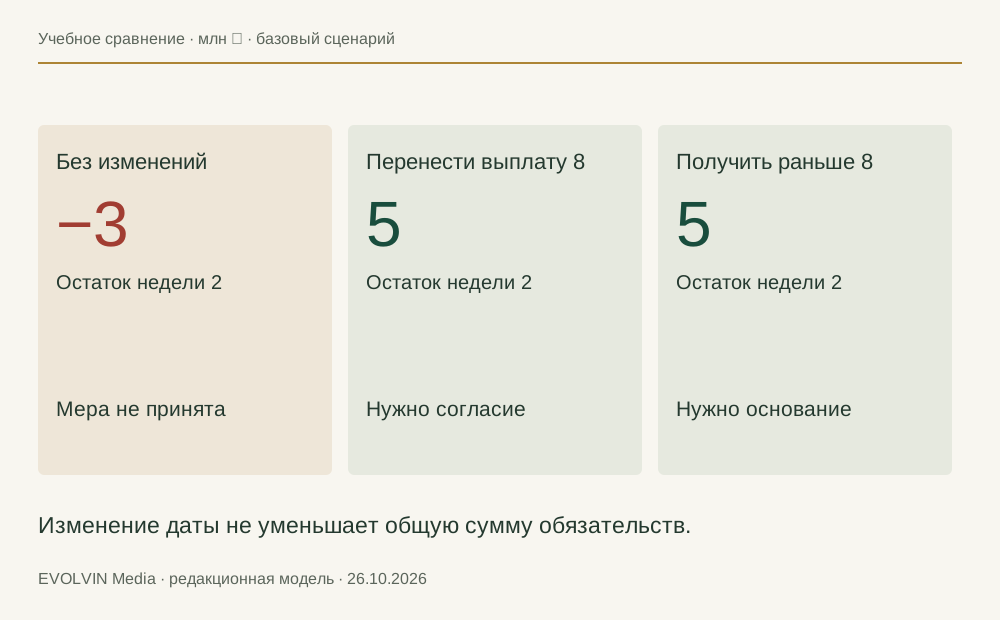
- Без изменений
- Остаток недели 2: −3
- Перенос выплаты 8 из недели 2 в 3
- Остаток недели 2: 5; нужно согласие
- Раннее поступление 8 из недели 3 во 2
- Остаток недели 2: 5; нужно основание
Перенос или раннее поступление становятся планом только после подтверждения условий.
Сравнение решения
Для каждого варианта укажите, какую именно дату он закрывает, когда деньги реально доступны, какова полная стоимость, что нужно согласовать, какие обязательства возникают позже и что будет при задержке. Кредитная линия, взнос собственника, сокращение расхода и досрочное поступление относятся к разным решениям. Увеличение долга не называется операционной экономией.
Не выбирайте источник финансирования только по величине ближайшего недостатка. Нужны последующие выплаты, запас по сценариям, фактические условия использования и возможности обслуживания. Конкретные кредитные, инвестиционные и договорные решения выходят за пределы учебного примера и требуют проверки профессионалами по соответствующему предмету.
Проверить решение против исходного риска
Перенос 8 млн ₽ закрывает базовую вторую неделю. Но если поступление 12 сдвигается, остаток второй недели в таком варианте становится −7, и для сохранения порога 5 всё ещё не хватает 12. Нельзя объявить проблему решённой, не вернувшись к событию, которое создавало неопределённость.
Решение должно иметь владельца, подтверждение и предельную дату. До подтверждения это планируемая мера, а не часть доступных денег. Если срок проходит без результата, календарь не должен продолжать автоматически предполагать успех.
Задание собственнику
Сравните два реально доступных способа закрыть найденную дату. Используйте одинаковый горизонт и полный денежный график. Покажите базовый вариант и один сценарий задержки. Зафиксируйте, какая мера уже подтверждена, а какая остаётся надеждой.
Глава 09 / 12
Рост: понять, сколько денег требует новый объём
Компания радуется крупному заказу. Для него нужно заранее купить сырьё, оплатить внешние работы и зарезервировать мощность. Клиент платит после исполнения. Если руководитель смотрит только на маржу, новый объём кажется безусловно полезным. Но будущая прибыль может требовать денег раньше, чем они поступят.
Проверьте не только экономику единицы заказа, но и его денежный маршрут. Какие выплаты возникают до первого поступления? Чем финансируется этот промежуток? Какой другой заказ использует те же средства? Если отсрочка или запас растут вместе с оборотом, потребность в средствах способна увеличиваться даже при положительной рентабельности.
Не считать весь рост одинаковым
Заказ с предоплатой, повторный заказ на существующей инфраструктуре и запуск нового продукта создают разную нагрузку. Нельзя использовать одну среднюю долю оборотного капитала как ответ на все случаи. Сначала разберите события существенного нового заказа, а уже затем решайте, можно ли применять обобщённую модель.
В учебной компании увеличение дебиторки на 16 и запасов на 9 объясняет часть связи роста операций с деньгами. Эти числа не являются универсальными коэффициентами. Они помогают спросить, какие решения по клиентам и закупкам создают будущую потребность и кто может изменить их условия.
Инвестиции отдельно от текущего цикла
В модели 8 направляются на капитальные выплаты. Это не делает период убыточным автоматически и не означает, что вложение обосновано. Нужно отдельно оценить основание инвестиции, денежный график, зависимости и возможность остановки. Смешение инвестиций с текущими расходами мешает понять, какой именно процесс требует денег.
Собственнику полезен отдельный список решений, которые ещё не приняли, но уже обсуждают как неизбежные. Именно здесь остаётся пространство выбора. После подписания обязательств свобода может уменьшиться, а финансовый календарь будет лишь отражать последствия.
Задание собственнику
До утверждения крупного нового заказа или инвестиции добавьте его события в общий календарь компании. Сравните минимальный остаток до решения и после него. Если источник финансирования не подтверждён, прямо отразите это в статусе решения, даже при привлекательной марже.
Глава 10 / 12
Кто отвечает за календарь и решения
Плохой календарь часто выглядит как личная таблица финансового директора, которую остальные подразделения вспоминают только при нехватке денег. Продажи не обновляют даты, закупки не сообщают о новых обязательствах, собственник просит провести внеплановый платёж. В конце финансовая служба отвечает за итог чужих решений, не имея возможности изменить их причины.
Нужно разделить ведение данных, подтверждение событий и полномочия на решения. Финансовая служба собирает и сверяет картину. Продажи отвечают за основания ожидаемых поступлений. Закупки и руководители проектов — за свои обязательства и изменения. Уполномоченный руководитель выбирает действия при дефиците. Точный состав ролей зависит от устройства компании.
Карта ответственности · редакционная модель
Финансовая служба видит последствия чужих решений
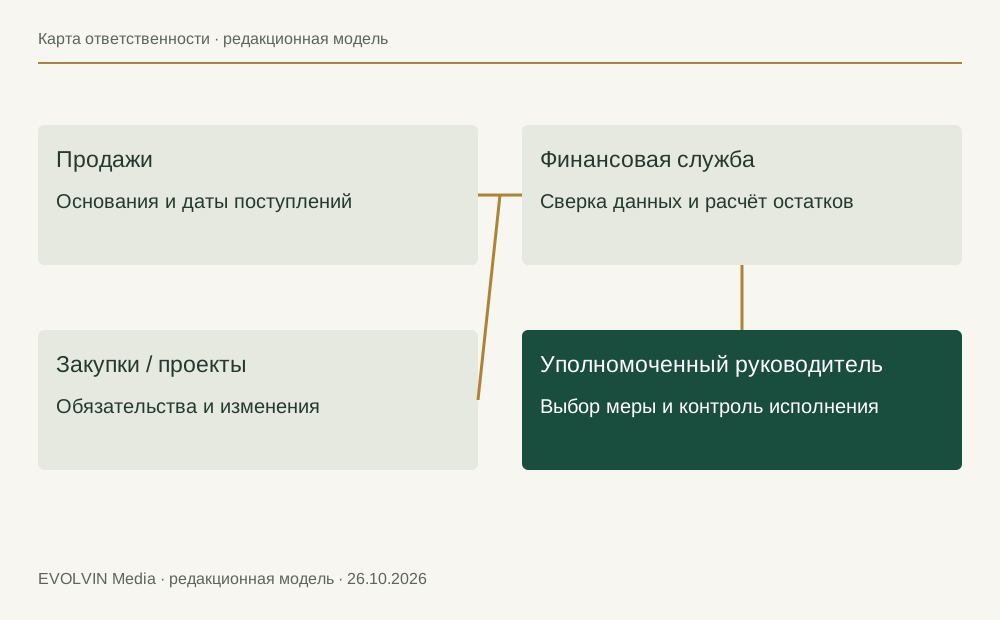
- Продажи
- Основания и даты поступлений
- Закупки / проекты
- Обязательства и изменения
- Финансовая служба
- Сверка данных и расчёт остатков
- Уполномоченный руководитель
- Выбор меры и контроль исполнения
Владелец таблицы, владелец события и человек с полномочием принять решение — разные роли.
Один ритм и одна версия
Назначьте время обновления, ответственных по данным и момент принятия решений. В ближайшем периоде сведения проверяются чаще, чем в дальнем. Существенное изменение не ждёт следующего формального совещания, если крайний срок реакции наступает раньше. В календаре видны автор изменения, время, основание и предыдущая версия.
Обсуждение не должно превращаться в перечитывание всех строк. Начните с минимума остатка, изменившихся событий, неподтверждённых мер и решений, срок которых подходит. Для каждого поручения фиксируются ожидаемый результат и дата. Упоминание вопроса на встрече не равно его закрытию.
Право остановить неподтверждённое решение
Если календарь показывает недостаток средств после новой закупки, у процесса должен быть способ вернуть решение на рассмотрение. Иначе контроль существует только на слайде. При этом остановка не может игнорировать уже действующие обязательства и требования: необходимы законные и операционно допустимые действия.
Собственник также участвует в общей дисциплине. Внеплановые изъятия денег или новые обещания без обновления календаря делают будущий дефицит неожиданным лишь для команды, которой об этих решениях не сообщили. Система должна отражать реальный порядок управления, а не только желаемую схему.
Задание собственнику
Назначьте для ближайшего цикла владельца данных, владельца каждого критического события и человека с полномочиями выбрать меру. Проведите одно совещание только по изменениям и решениям. После него проверьте, можно ли по записи понять, что именно должно произойти до следующего обновления.
Глава 11 / 12
Где помогает ИИ и где нужен проверяемый расчёт
ИИ полезен там, где информацию нужно собрать из документов, связать с событием и объяснить человеку. Например, подготовить черновик карточки платежа из разрешённого документа, найти противоречие между датами, сгруппировать причины переноса или составить пояснение к изменению прогноза. Но денежный остаток рассчитывается воспроизводимым алгоритмом на проверенных данных, а не убедительным ответом языковой модели.
Входящий документ может быть устаревшим, содержать ошибку или вообще относиться к другому обязательству. Поэтому извлечённое поле хранится вместе с источником и статусом подтверждения. Неизвестную дату модель не должна придумывать ради заполненной строки. Предположение остаётся предположением, пока владелец события его не проверил.
Безопасный первый контур
Начните с чтения разрешённых данных и подготовки предложенных изменений. Система показывает, откуда взяты сумма и дата, к какой организации и обязательству они относятся, что отличается от предыдущей версии. Ответственный подтверждает запись; расчёт пересчитывает остатки; руководитель получает список изменений и дат решений.
Помощник по календарю не должен автоматически получать право осуществлять платежи, менять банковские реквизиты и отправлять реестры внешним адресатам. Это иные действия с иными последствиями. Минимальные права и проверка существенных действий согласуются с подходом управления рисками ИИ [S2]. Книга не подтверждает безопасность конкретной банковской интеграции.
Контур автоматизации · редакционная модель
ИИ извлекает. Алгоритм считает. Человек подтверждает.
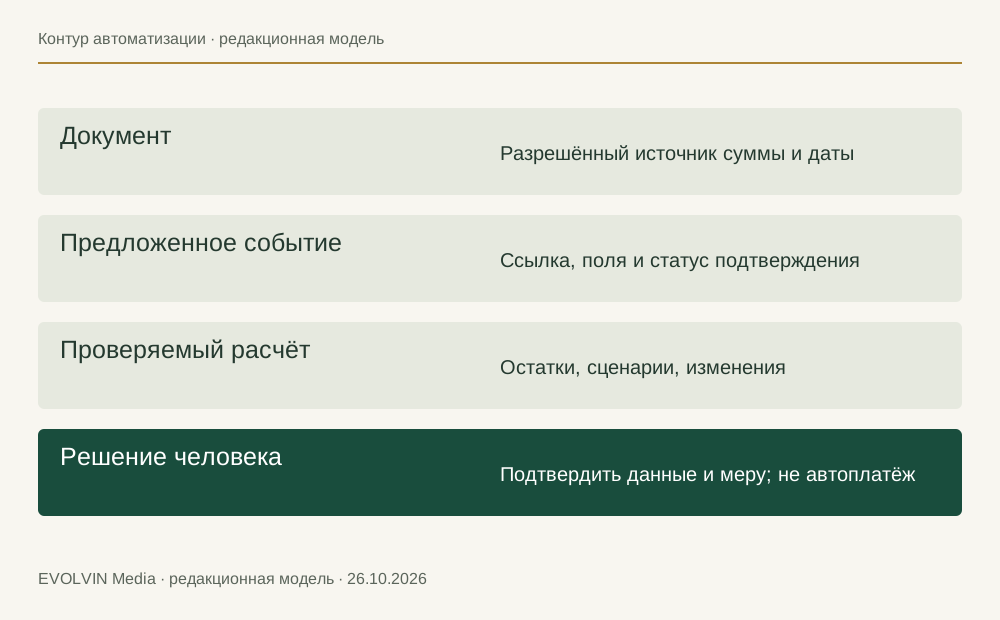
- Документ
- Разрешённый источник суммы и даты
- Предложенное событие
- Ссылка, поля и статус подтверждения
- Проверяемый расчёт
- Остатки, сценарии, изменения
- Решение человека
- Подтвердить данные и меру; не автоплатёж
Подготовка календаря не даёт помощнику права менять реквизиты или отправлять деньги.
Проверка пользы
На сохранённых разрешённых или синтетических документах проверьте извлечение сумм, дат, валют, организаций, статусов и ссылок на основания. Отдельные случаи — дубликат, исправленная версия, неподтверждённая дата, реквизиты в приложении и инструкция, пытающаяся изменить поведение системы. Одна высокая средняя точность не отменяет критической ошибки в сумме или получателе.
Сравнивайте полное время до проверенного календаря, существенные исправления и качество объяснения изменений. Учитывайте подготовку базы, интеграцию и сопровождение. Если основной разрыв в том, что подразделения не сообщают о решениях, красивый ИИ-отчёт не создаст отсутствующие данные. Сначала измените источник и ответственность.
Задание собственнику
Выберите одну операцию без права отправки денег: например, подготовку карточек событий. Запишите допустимые данные, требуемое подтверждение, критические ошибки и критерий остановки пилота. Не начинайте автоматизацию с банковского действия только потому, что его удобно показать на демонстрации.
Глава 12 / 12
Рабочая тетрадь: перейти от тревоги к решению
Чтобы начать, не требуется перестраивать всю финансовую систему за один день. Выберите ограниченный горизонт, достаточный для реакции на ближайшие существенные обязательства, и одну организацию или прозрачный набор счетов. Важно не назвать этот первый контур полной картиной группы, если за его пределами остались связанные решения.
Форма 1. Доступные деньги
Укажите счета, валюты, единый момент среза, фактические остатки, ограничения и принятые к исполнению выплаты. Зафиксируйте правило исключения повторного учёта. Итог должен сверяться с исходными данными; отдельной строкой идут потенциальные, но ещё не доступные источники.
Форма 2. Событие календаря
Минимальные поля: идентификатор, организация, поступление или выплата, сумма и валюта, дата, основание, статус, владелец и время обновления. Для изменения сохраняются прежняя дата и причина. Не подменяйте идентификатор названием контрагента: у одного контрагента может быть несколько обязательств.
Форма 3. Сценарий
Опишите событие риска, какие строки и даты меняются, что остаётся неизменным, каков минимум остатка и когда он наступает. Затем добавьте время, необходимое для реакции, и крайний срок решения. Если вероятность события не оценена на данных, не приписывайте ей точный процент ради диаграммы.
Форма 4. Решение по разрыву
Сравните варианты на одном горизонте: дата доступности, объём, стоимость, согласования, последствия и последующие обязательства. Отметьте статус подтверждения меры. После выбора пересчитайте базу и рассмотренный риск; решение должно закрывать нужную дату, а не просто повышать красивый итог месяца.
Форма 5. Разбор факта
После завершения периода сравните прогноз и факт на уровне событий. Причины: изменилась дата, сумма, статус, состав обязательств или появилась новая информация. Отдельно различайте ошибку данных и новое решение. Итог разбора — изменение правила, источника или полномочий, а не общий призыв прогнозировать точнее.
Один цикл внедрения
Сначала сверяют доступный остаток и собирают события. Затем находят минимум, раскрывают критические даты и проверяют один существенный риск. После этого выбирают подтверждённую меру и назначают владельцев. В конце сравнивают факт с прогнозом и исправляют процесс. Скорость этого цикла зависит от данных и полномочий; книга не обещает универсального срока внедрения.
Главный результат — собственник видит, какое решение нужно принять, до какой даты и на каких основаниях. Денежный календарь перестаёт быть сообщением о нехватке средств в последний момент и становится способом проверить последствия действий заранее.
Положительный итог месяца не оплачивает обязательство раньше поступления денег.
Сохранить рабочие формы
Один файл с пятью формами и допущениями расчёта. Заполняйте локально в своём редакторе. Эти ответы не отправляются платформе.
Скачать тетрадь TXT ↓Источники и ограничения
[S1] IFRS Foundation, IAS 7 Statement of Cash Flows, официальный обзор: https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/. Проверено 26.10.2026. Используется для различения прибыли и движения денег, а также операционных, инвестиционных и финансовых потоков. Не является подтверждением соответствия нашей упрощённой модели полному стандарту; специальные вопросы учёта и действующие требования проверяются отдельно.
[S2] NIST, AI Risk Management Framework: https://www.nist.gov/itl/ai-risk-management-framework. Проверено 26.10.2026. Добровольная рамка управления рисками ИИ, а не сертификация безопасности конкретного продукта или разрешение на платёжные операции.
[M] Все числовые примеры, формы, схемы и рекомендации — редакционная учебная разработка. В модели четыре условные недели, единица — млн ₽, нет реальной компании или измеренного клиентского эффекта. Выручка 100, операционные расходы 82, результат 18; изменение дебиторки +16, запасов +9, операционной кредиторки +10; инвестиционные выплаты 8 и погашение основного долга 6. Остальные статьи, включая налоги, валютные разницы и неденежные корректировки, исключены для объяснения. Для реального календаря нужно включить все применимые события и обязательства.
Книга не содержит рекомендаций по выбору конкретных кредитов, инвестиций или финансовых продуктов, не устанавливает правовую очерёдность платежей и не заменяет профессиональную проверку финансовых, налоговых, банковских и договорных условий. Ни 5 млн ₽ минимального остатка, ни длина периода не являются нормативом. Формы могут потребовать адаптации под группу компаний и особенности деятельности.
Редакция 1.0 от 26.10.2026. Открытая лицензия не назначена. Первоначальный выпуск; существенные исправления будут отмечаться в следующих редакциях. Для замечаний: ai@evolvin.ai с указанием главы и основания исправления.
Сохранить и переслать
 Скачать PNG ↓
 Скачать PNG ↓
 Скачать PNG ↓
Книга закончилась. Ваш вопрос — следующий шаг.
Обсудить с автором
Как применить идеи книги в вашей компании? Опишите процесс, ограничение или результат, который хотите получить.
Получатель: EVOLVIN