Оглавление: 12 глав
Глава 1. Бизнес вырос, а свободы стало меньше: четыре выхода из точки ростаГлава 2. Описать бизнес, который действительно можно передатьГлава 3. Сделать прибыль проверяемойГлава 4. Перевести цену в деньги собственникаГлава 5. Собрать доказательства, сохранив контроль над информациейГлава 6. Выбрать покупателя по способности закрыть сделкуГлава 7. Организовать рынок без потери конфиденциальностиГлава 8. Сравнить предложения, а не заголовкиГлава 9. Пройти проверку и управлять существенными рискамиГлава 10. Собрать исполнимую конструкцию сделкиГлава 11. Передать компанию, не потеряв её стоимостьГлава 12. Построить собственный план на 90 днейКак читать эту книгу
Продажа бизнеса начинается раньше первого разговора о цене. Покупатель приобретает способность компании зарабатывать после смены собственника, а продавец пытается обменять результат многолетней работы на деньги и приемлемые обязательства. Между этими задачами лежат данные, полномочия, договорённости и работающая команда.
Эта книга помогает собственнику пройти путь самостоятельно: определить личную цель, описать предмет сделки, собрать проверяемую финансовую картину, выбрать подходящих покупателей, организовать проверку и сравнить предложения по деньгам и риску. Двенадцать глав соединены учебной историей и заканчиваются конкретным результатом работы. В конце — инструменты, которые можно перенести в документы компании.
Как пользоваться книгой
Читайте последовательно, если готовите первую сделку. Если предложение уже получено, начните с глав 4, 8 и 10, затем вернитесь к границам бизнеса и доказательствам. Не начинайте с массовой отправки презентации: раскрытую информацию нельзя забрать обратно.
Учебная компания А и все её суммы вымышлены и созданы для обучения. Отдельно включены пять публичных российских кейсов и один международный контрпример с первичными источниками [R1]–[R6]. Факты сделок, авторская интерпретация и упражнения разделены. «Успешный выход» в этих кейсах означает подтверждённый переход долей или закрытие сделки; личное благополучие и доходность продавцов по открытым материалам не устанавливаются. «Учебная компания А» не обозначает клиента или участника реальных переговоров. Период её основной модели — условный завершённый год T, денежная единица — млн рублей, если прямо не указано иное. Год T не является прогнозом конкретного календарного года. Источники методических положений отмечены как [S1]–[S6]; авторские инструменты — как [M].
Книга объясняет управление процессом. Она не устанавливает цену конкретного бизнеса, не заменяет применимую бухгалтерскую политику, правовое и налоговое заключение. Там, где вывод зависит от страны, формы сделки или условий договора, указан вопрос для проверки, а не универсальный ответ.
Оглавление
- Бизнес вырос, а свободы стало меньше: четыре выхода из точки роста
- Описать бизнес, который действительно можно передать
- Сделать прибыль проверяемой
- Перевести цену в деньги собственника
- Собрать доказательства, сохранив контроль над информацией
- Выбрать покупателя по способности закрыть сделку
- Организовать рынок без потери конфиденциальности
- Сравнить предложения, а не заголовки
- Пройти проверку и управлять существенными рисками
- Собрать исполнимую конструкцию сделки
- Передать компанию, не потеряв её стоимость
- Построить собственный план на 90 дней
Глава 1. Бизнес вырос, а свободы стало меньше: четыре выхода из точки роста
Вы построили систему. Следующее решение — о вашей роли в ней.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Компания выросла. Почему это не всегда ощущается как успех
Выручка стала больше, но собственник по-прежнему утверждает платежи, удерживает клиентов и отвечает на вопросы вечером. Следующий рывок требует ещё капитала и сильнее привязывает личное состояние к одной компании. Продать страшно: кажется, что именно теперь можно вырасти ещё. Продолжать тоже страшно: следующий этап потребует другой команды, риска и образа жизни.
Это не вопрос «верю ли я в бизнес». Это задача распределения капитала, контроля, времени и ответственности. Продажа — один из ответов. Другие ответы могут оказаться лучше, если их сравнить на одинаковых основаниях. Книга поможет прийти к решению, а затем подготовить его исполнение.
Четыре стратегии вместо одного рефлекса
Продать бизнес целиком. Подходит, когда нужна существенная личная ликвидность и собственник готов передать будущий рост. Ключевой риск — обменять понятный актив на условные выплаты и тяжёлые обязательства. Проверка: сколько денег безусловно поступит, какие риски останутся после выхода?
Продать часть и остаться партнёром. Позволяет снизить концентрацию личного капитала, сохранив участие в будущем результате. Ключевой риск — владеть долей без реального влияния и понятного следующего выхода. Проверка: права на бюджет, дивиденды, сведения, сделки с заинтересованностью и продажу оставшейся доли.
Привлечь капитал в компанию. Подходит, когда ограничение роста — конкретный дефицит ресурсов, а не желание владельца закончить работу. Ключевой риск — размыть долю, не изменив механизм заработка. Проверка: какое ограничение устраняет каждый рубль и кто отвечает за измеримый результат? Капитал компании сам по себе не даёт владельцу личных денег.
Оставить капитал и изменить управление. Подходит, когда бизнес способен финансировать следующий этап, а главная проблема — зависимость от основателя. Ключевой риск — назначить директора, оставив все решения у себя. Проверка: полномочия, команда, информационная система и стоимость замены собственника.
Сначала исключите варианты, несовместимые с твёрдыми ограничениями. Затем сравните оставшиеся по деньгам, нагрузке и риску. Универсальные веса в балльной таблице здесь вредны: высокая оценка «перспективы» не компенсирует владельцу отсутствие необходимых денег к конкретной дате.
Четыре стратегии решают разные задачи
Сначала исключите несовместимое с целями, затем сравнивайте экономику. Качественная матрица, не балльный рейтинг.
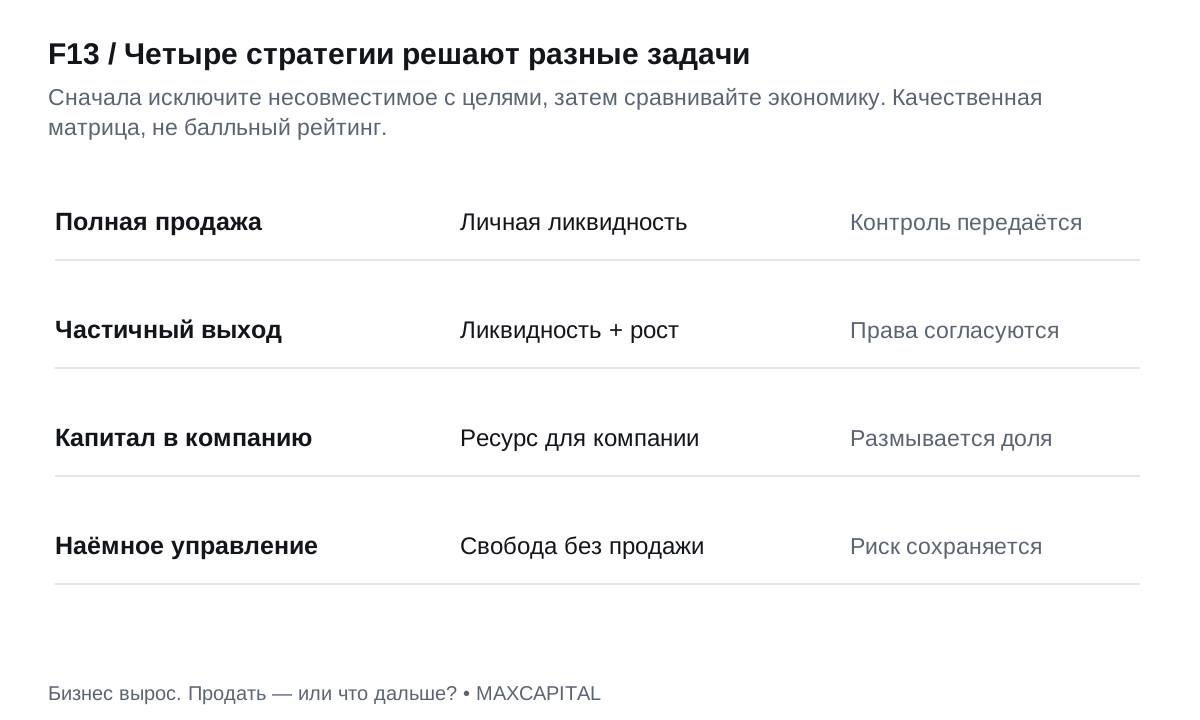
Продать всё
Личные деньги: да, по конструкции расчёта. Капитал компании: не обязательно. Будущее участие: прекращается после оговорённых обязательств.
Продать часть
Личная ликвидность: частичная. Участие в росте: сохраняется. Контроль: определяется правами, а не только процентом доли.
Вложить капитал в компанию
Личные деньги: нет при чистом первичном вложении. Компания получает ресурс; доля владельца размывается.
Передать управление
Сделки с долями нет. Владелец сохраняет капитал и его риск; нагрузка снижается только при реальном делегировании.
Полное текстовое описание схемы
Продать всё. Личные деньги: да, по конструкции расчёта. Капитал компании: не обязательно. Будущее участие: прекращается после оговорённых обязательств.
Продать часть. Личная ликвидность: частичная. Участие в росте: сохраняется. Контроль: определяется правами, а не только процентом доли.
Вложить капитал в компанию. Личные деньги: нет при чистом первичном вложении. Компания получает ресурс; доля владельца размывается.
Передать управление. Сделки с долями нет. Владелец сохраняет капитал и его риск; нагрузка снижается только при реальном делегировании.
Интерпретация и решение
Решение с большим объёмом капитала может не дать владельцу нужной свободы или личной ликвидности. Эти условия не следует сворачивать в произвольный средний балл.
Запишите твёрдые ограничения и удалите невозможные маршруты. Для оставшихся сравните денежные потоки, роль и права.
Собственник часто приходит к решению о продаже с фразой «хочу выйти из операционки». В этой фразе ещё нет задачи для покупателя. Из операционной работы можно выйти, наняв руководителя, изменив систему управления, продав часть доли или весь бизнес. Эти решения отличаются тем, кто получает деньги, кто сохраняет риск и что придётся делать после сделки.
Поэтому первой страницей подготовки должен стать не тизер, а паспорт решения собственника. На нём нужны четыре вещи: желаемое состояние через два года, минимально приемлемые деньги, допустимая роль после сделки и ограничения, которыми вы не готовы торговать. «Хочу 800 миллионов» без уточнения срока, налогов, удержаний и обязанностей не описывает желаемый результат. «Хочу получить не меньше определённой суммы к определённой дате и заниматься компанией не больше двух дней в месяц» уже позволяет сравнивать варианты.
Разделите три потребности
Первая — личная ликвидность: деньги должны получить действующие владельцы. Вторая — капитал компании: средства нужны на оборудование, оборотный капитал или приобретение конкурента. Третья — управленческая способность: нужен человек или организация, которые возьмут ответственность за развитие. Один инвестор иногда помогает решить все три задачи, но это следует из конструкции сделки, а не из слова «партнёр».
В учебном примере владелец компании А хочет получить 150 млн и одновременно профинансировать новый участок производства. Если инвестор вносит все 150 млн в компанию, личная ликвидность владельца равна нулю. Если он покупает существующую долю у владельца за ту же сумму, компания не получает капитал. До обсуждения процентов нужно разделить эти два направления денег. Подробный расчёт появится в главе 4.
Цена отказа от сделки
Полезная альтернатива — не «никогда не продавать», а конкретный план самостоятельного продолжения. Что произойдёт в течение следующего года без инвестора? Достаточно ли собственных средств? Кто станет руководителем? Какой объём ремонта или найма неизбежен? Эта альтернатива задаёт переговорную позицию лучше, чем эмоциональная привязанность к названию компании.
Рассчитайте стоимость продолжения на одинаковом горизонте: возможные выплаты собственнику, необходимые вложения, его время и риск личных обязательств. Не складывайте их механически в одну «объективную стоимость». Деньги и время можно оценивать по-разному. Задача — увидеть, почему предложение привлекательно лично для вас и где проходит граница отказа.
Несколько владельцев — несколько решений
Если участников больше одного, согласуйте намерения до обращения к рынку. Один хочет продать всё, второй — сохранить контроль, третий рассчитывает на дивиденды. Презентация не устраняет это противоречие. Назначьте представителя переговоров, определите вопросы, которые он решает самостоятельно, и перечень решений, требующих согласия остальных. Не подменяйте полномочия фразой «мы потом договоримся».
Предположим, совладелец согласился обсуждать продажу, но считает помещение личным активом и не собирается включать его в сделку. Покупатель, который увидит завод вместе со зданием в презентации, будет ожидать другой предмет. Разногласие о цели быстро превращается в спор о цене. Раннее обсуждение экономит не только время, но и доверие между участниками.
Сначала определите получателя денег
Дерево выбора помогает разделить личную ликвидность, капитал компании и смену управления.
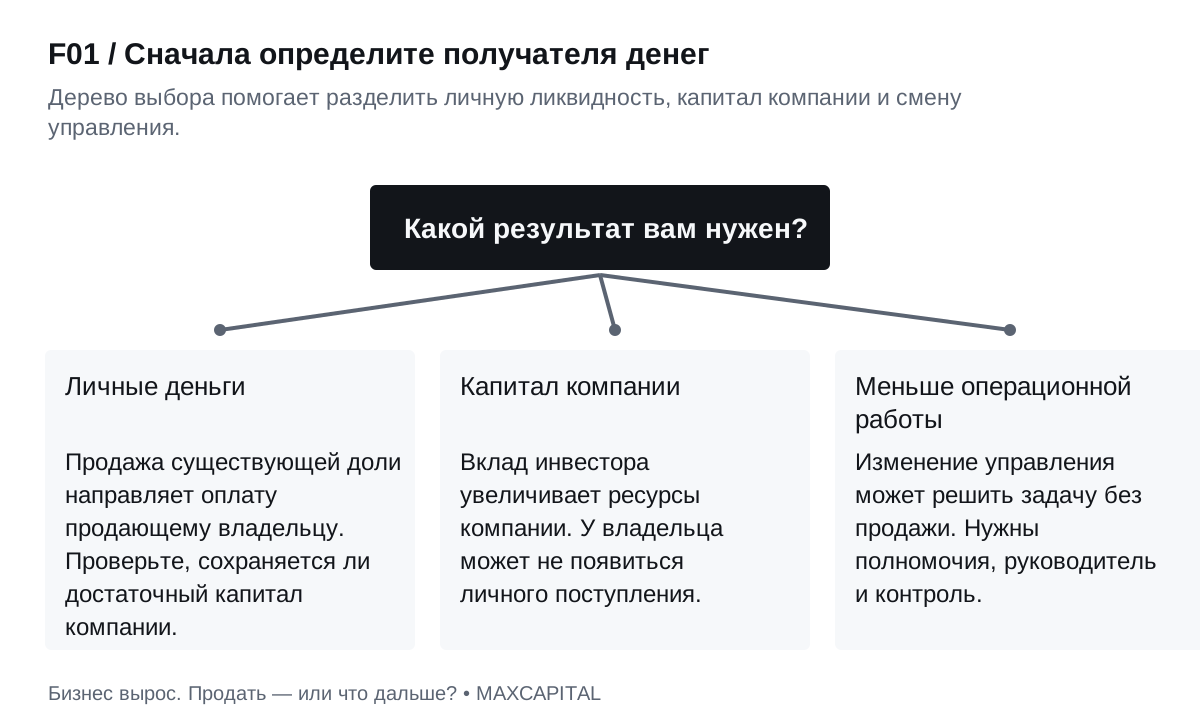
Личные деньги
Продажа существующей доли направляет оплату продающему владельцу. Проверьте, сохраняется ли достаточный капитал компании.
Капитал компании
Вклад инвестора увеличивает ресурсы компании. У владельца может не появиться личного поступления.
Меньше операционной работы
Изменение управления может решить задачу без продажи. Нужны полномочия, руководитель и контроль.
Полное текстовое описание схемы
Личные деньги. Продажа существующей доли направляет оплату продающему владельцу. Проверьте, сохраняется ли достаточный капитал компании.
Капитал компании. Вклад инвестора увеличивает ресурсы компании. У владельца может не появиться личного поступления.
Меньше операционной работы. Изменение управления может решить задачу без продажи. Нужны полномочия, руководитель и контроль.
Интерпретация и решение
Решение начинается с ограничения, а не с цены. Если личная ликвидность обязательна, чистый вклад инвестора в компанию не закрывает задачу.
До выхода на рынок разделите деньги владельцу и компании; затем проверьте, какая стратегия вообще допустима.
Галицкий / «Магнит» · 2018
Российский кейс: выход из управления не равен продаже последних акций
акций компании передано
Вы хотите продать капитал или освободить своё время?
Подтверждённые факты. Отчётность «Магнита» зафиксировала регистрацию перехода принадлежавших Сергею Галицкому 29,1% акций к дочерней структуре ВТБ 14 марта 2018 года и прекращение его полномочий генерального директора и члена совета директоров. Годовой отчёт показывает долю 3,05% после этого изменения против 32,15% до него. [R1]
Интерпретация MAXCAPITAL. Это пример разделения трёх осей: собственности, управления и личной ликвидности. При подготовке своего выхода необязательно связывать их в одну дату и один ответ «да/нет». Из факта сохранения небольшого пакета нельзя вывести сохранение операционного контроля. Из факта завершения продажи нельзя вывести размер личного чистого капитала без проверки всех расчётов.
Границы вывода и практика собственника
Чего источник не доказывает. У нас нет сведений о полной личной финансовой позиции продавца, его налоговом расчёте или последующей доходности проданного пакета. Мы не оцениваем его мотивацию и не называем конструкцию образцом для любой частной компании. Публичное акционерное общество и непубличное ООО имеют разные механизмы управления и ликвидности.
Применение к вашей ситуации. Нарисуйте три строки: доля в капитале; должность и полномочия; доступные личные деньги. Для каждого из четырёх вариантов заполните состояние «до» и «после». Если строка остаётся без ответа, предмет решения ещё не определён.
Инструмент: паспорт решения
Запишите одним абзацем: «Мы рассматриваем [полную продажу / частичный выход / вклад в капитал], чтобы [личный результат]. Деньги в компанию нужны на [назначение]. После сделки собственник готов [роль и срок]. Неприемлемо [ограничения]. Альтернатива сделке — [конкретный план]».
Задание. Каждый совладелец отдельно заполняет паспорт. Затем сопоставьте ответы. Все несовпадения перенесите в список решений, а не в сноски презентации. Обсудите, какие ограничения являются твёрдыми, а какие можно обменять на условия.
Результат главы: одна согласованная страница целей и понятный вариант продолжения без сделки. Если договорённости нет, подготовку информации можно продолжать, но обещать рынку единые условия рано. [M]
Глава 2. Описать бизнес, который действительно можно передать
Стоимость сохраняется в работающей системе, а не только в доле.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Бизнес в голове собственника часто шире юридического лица. Клиенты обслуживаются одной компанией, товарный знак оформлен на физическое лицо, оборудование принадлежит другой организации, помещение арендуется у родственника, а программный код написан подрядчиком без ясных условий передачи прав. Покупатель видит не единый работающий механизм, а набор зависимостей.
Периметр сделки — это точное описание того, что переходит покупателю и на каких основаниях продолжает работать после перехода. В него входят не только доли и имущество, но и права, договоры, люди, данные, разрешения и обязательства. Книга не предлагает универсального способа их передачи: он зависит от юрисдикции и выбранной формы сделки. Но карта периметра нужна до определения этой формы.
Начните с обещания клиенту
Возьмите основной продукт и восстановите путь его создания. Кто получает заказ, кто закупает материалы, кто производит, кто отвечает за качество, кто выставляет документы и кто получает деньги? Рядом с каждым действием укажите юридическое лицо, договор, информационную систему и человека. Так обнаруживаются точки, без которых выручка остановится.
У компании А в учебном примере продажи и производство находятся в одном обществе. Склад арендуется у владельца, а коммерческий директор лично удерживает отношения с двумя крупными покупателями. Возможны разные решения: включить склад в сделку, согласовать долгосрочную аренду или найти замену. Но нельзя одновременно считать, что склад «не относится к бизнесу», и оценивать компанию так, будто доступ к нему гарантирован навсегда.
Разделите владение, использование и передачу
Для каждого существенного актива задайте три разных вопроса. Кто юридически владеет? На каком основании компания использует? Что произойдёт с этим основанием при смене контроля или передаче актива? Ответ «у нас есть доступ» не равен ответу «покупатель сможет законно пользоваться».
Особого внимания требуют лицензии, разрешения, права на код, доменные имена, базы данных, торговые марки и отношения с ключевыми сотрудниками. Не обещайте автоматическую передачу разрешения или договора. Юрист должен проверить применимые условия, а руководитель — цену и время альтернативы. Если переход невозможен, это может изменить весь предмет сделки.
Проверьте зависимость от владельца экспериментом
Простой управленческий тест: какие решения компания не сможет принять, если собственник будет недоступен две недели? Соберите реальные обращения за последние десять рабочих дней. Разделите их на утверждение платежей, переговоры, решения о качестве, найм и устранение сбоев. Затем обозначьте, кому можно передать каждую группу и что для этого отсутствует: полномочия, данные или компетенция.
Это не экзамен на «идеальную автономность». Для небольшой компании участие основателя нормально. Покупателю важно понимать объём зависимости и план её снижения. Обещание «всё работает без меня» хуже честного переходного периода с конкретными задачами, доступами и критериями завершения.
Увидеть актив отдельно от работающей компании
Завод без оборотного капитала и команды — иной объект, чем прибыльное предприятие. Участок с проектом будущего строительства — иной объект, чем действующий арендный бизнес. Стоимость недвижимости, объём контрактов и будущая мощность не доказывают прибыль работающей компании. Это не делает проекты плохими; это меняет круг покупателей, набор документов и модель оценки.
Передаётся система прав и зависимостей
Карта периметра связывает юридический предмет с возможностью продолжать операции.
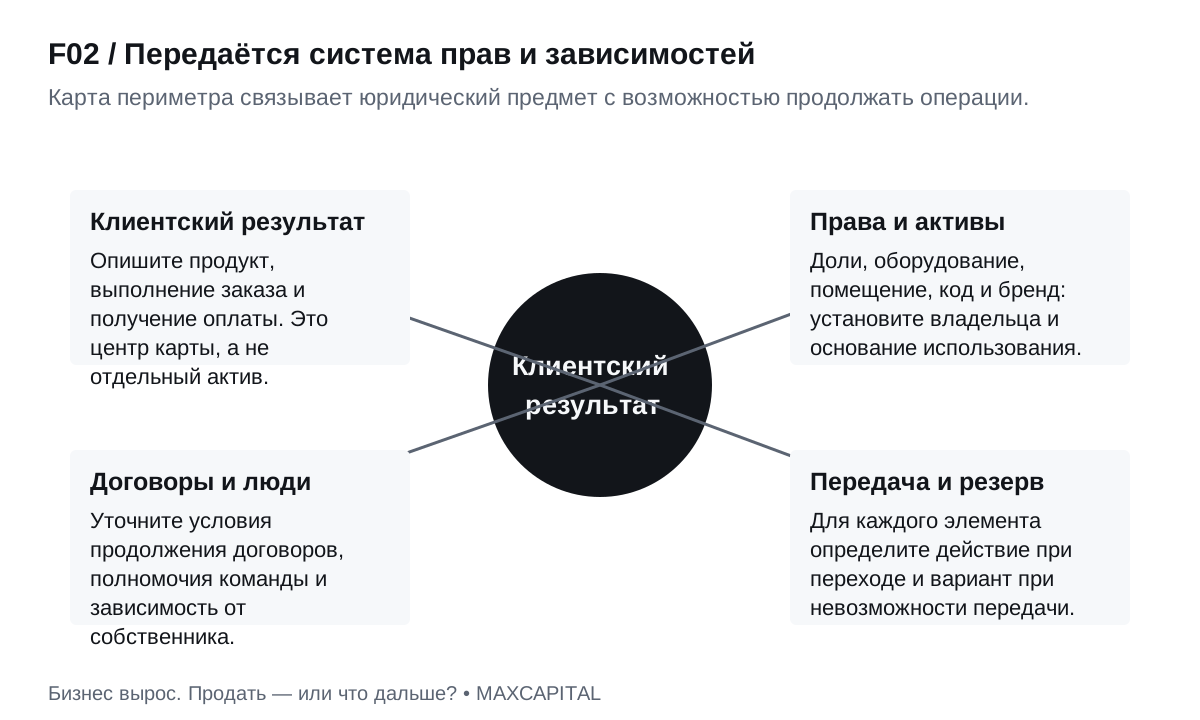
Клиентский результат
Опишите продукт, выполнение заказа и получение оплаты. Это центр карты, а не отдельный актив.
Права и активы
Доли, оборудование, помещение, код и бренд: установите владельца и основание использования.
Договоры и люди
Уточните условия продолжения договоров, полномочия команды и зависимость от собственника.
Передача и резерв
Для каждого элемента определите действие при переходе и вариант при невозможности передачи.
Полное текстовое описание схемы
Клиентский результат. Опишите продукт, выполнение заказа и получение оплаты. Это центр карты, а не отдельный актив.
Права и активы. Доли, оборудование, помещение, код и бренд: установите владельца и основание использования.
Договоры и люди. Уточните условия продолжения договоров, полномочия команды и зависимость от собственника.
Передача и резерв. Для каждого элемента определите действие при переходе и вариант при невозможности передачи.
Интерпретация и решение
Покупатель платит за передаваемую способность зарабатывать. Неоформленная зависимость от актива или человека уменьшает исполнимость сделки даже при сильном финансовом результате.
Сначала устраните критический разрыв периметра или определите резерв; стоимость не исправляет невозможность передачи.
KazanExpress / «Магнит» · 2023
Российский кейс: покупают готовый путь на рынок, а не только юридическое лицо
приобретённый периметр
Что покупатель получит быстрее, чем построит сам?
Подтверждённые факты. В сообщении от 9 ноября 2023 года «Магнит» подтвердил завершение приобретения 100% KazanExpress, включая интеллектуальные права и инфраструктуру. Компания сообщила о сохранении текущей управленческой команды и намерении использовать приобретение для запуска «Магнит Маркета», экономя время по сравнению с созданием площадки с нуля. [R2]
Интерпретация MAXCAPITAL. Покупатель может оценивать собранную систему как альтернативу собственному строительству: технология, операции и команда должны быть передаваемы вместе. Для продавца это означает, что конкурентное преимущество нужно объяснять через конкретную задачу покупателя. Тезис «у нас хороший бизнес» слабее проверяемого ответа «вот какой путь и какие зависимости вам не придётся создавать самостоятельно».
Границы вывода и практика собственника
Граница вывода. Объявленная логика интеграции — намерение, а не доказанная реализованная синергия. Этот источник не устанавливает личные поступления основателям и не даёт рыночного множителя. Сумму, которой нет в проверенном сообщении о закрытии, мы не заменяем оценкой из СМИ.
Практика. Составьте сравнение «построить самому / купить наш бизнес»: требуемые способности, зависимости, время, риски. Заполняйте деньги только при наличии расчёта. Любую возможную синергию сначала отнесите к покупателю, затем обоснуйте, какую её часть можно обсуждать в цене; не присваивайте продавцу всю будущую выгоду автоматически.
Инструмент: карта периметра
Для каждого элемента заведите поля: функция; объект или право; владелец; основание использования; действие при переходе; ответственный; срок; препятствие; резервное решение. Отдельно перечислите то, что исключено из сделки. Не исключайте обязательство только потому, что его неприятно обсуждать.
Задание. Пройдите цепочку одного заказа от заявки до поступления денег. Отметьте красным каждое действие, для которого после смены владельца нет понятного правового или операционного основания. Для трёх самых важных зависимостей рассчитайте время и стоимость устранения.
Результат главы: покупателю можно объяснить, что именно он приобретает, какие зависимости сохраняются и кто их устраняет. Это основа сопоставимой цены, а не техническое приложение к ней. [M]
Глава 3. Сделать прибыль проверяемой
Доказательства превращают заявленную прибыль в проверяемую.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Доверие к цифре возникает не из количества знаков после запятой. Оно возникает, когда другой человек может восстановить её происхождение и понять, за какой период она рассчитана. Поэтому полезнее показать одну согласованную таблицу с источниками, чем несколько эффектных диаграмм из несвязанных файлов.
Начните с трёх раздельных картин: финансовый результат, движение денег и состояние активов с обязательствами. Для организаций, отчётность которых доступна в российском ГИР БО, ресурс ФНС может дать первичную точку проверки годовых форм. Отсутствие записи само по себе не доказывает отсутствие деятельности: состав ресурса и доступность документов имеют ограничения. [S1]
Выручка, прибыль и деньги отвечают на разные вопросы
Выручка показывает признанный объём деятельности, прибыль — результат после соответствующих расходов, денежный поток — движение средств. Оплата аванса не обязательно является выручкой этого периода, а подписанный договор не равен выполненному заказу. В МСФО принцип признания выручки связан с исполнением обязанностей перед клиентом, а не только с поступлением денег. Конкретную учётную политику компании проверяйте отдельно. [S2]
Учебная компания А за год T имеет выручку 1 200, операционные расходы до амортизации 960, EBITDA 240, амортизацию 40, проценты 30 и условный расход по налогу на прибыль 40. Чистая прибыль равна 130: 240 − 40 − 30 − 40. Налог здесь задан как самостоятельное учебное число, а не как ставка действующего законодательства.
Далее представим, что дебиторская задолженность и запасы выросли, а кредиторская задолженность компенсировала только часть роста. Увеличение чистого оборотного капитала на 50 потребовало денег. После добавления неденежной амортизации, вычета этого увеличения и поддерживающих вложений 35 остаётся условный поток после процентов 85: 130 + 40 − 50 − 35. Это упрощённый аналитический расчёт, а не готовый отчёт по стандарту. IAS 7 отдельно раскрывает операционные, инвестиционные и финансовые потоки. [S3]
Нормализуйте результат симметрично
Покупатель интересуется результатом, который сможет повторяться. Если в расходах есть доказанный разовый ремонт после аварии, его можно обсудить как корректировку. Но если собственник получает зарплату ниже стоимости необходимого ему заместителя, расходы после его ухода вырастут. Нормализация должна учитывать обе стороны.
В нашей модели из EBITDA 240 предлагается исключить разовый расход 12, добавить рыночные расходы на замену собственника 18 и увеличение аренды до устойчивого уровня 9. Получаем 225 = 240 + 12 − 18 − 9. Все три корректировки должны иметь документы и объяснение повторяемости. Покупатель может не согласиться с разовостью ремонта. Тогда покажите отдельный сценарий, а не прячьте спор в итоговой цифре.
Термин EBITDA не заменяет определение. Зафиксируйте, какие статьи входят в расчёт, как учтены аренда, курсовые разницы, выплаты участникам и связанные стороны. Не сравнивайте показатели, рассчитанные по разным правилам, одним множителем. Даже согласованный показатель остаётся только частью оценки качества заработка.
Не превращайте прогноз в историю
Если предприятие зарабатывает 8 млн в месяц при будущей загрузке, умножение на двенадцать даёт годовой сценарий, а не фактическую прибыль. Нужны сезонность, расходы выхода на загрузку, доступность сырья, продажи и оборотный капитал. Прогноз должен иметь собственную колонку, допущения и чувствительность; завершённый год — документы и сверку.
Прибыль 130 не означает поток 130
Мост объясняет, какие учебные изменения отделяют прибыль от остающихся денег.
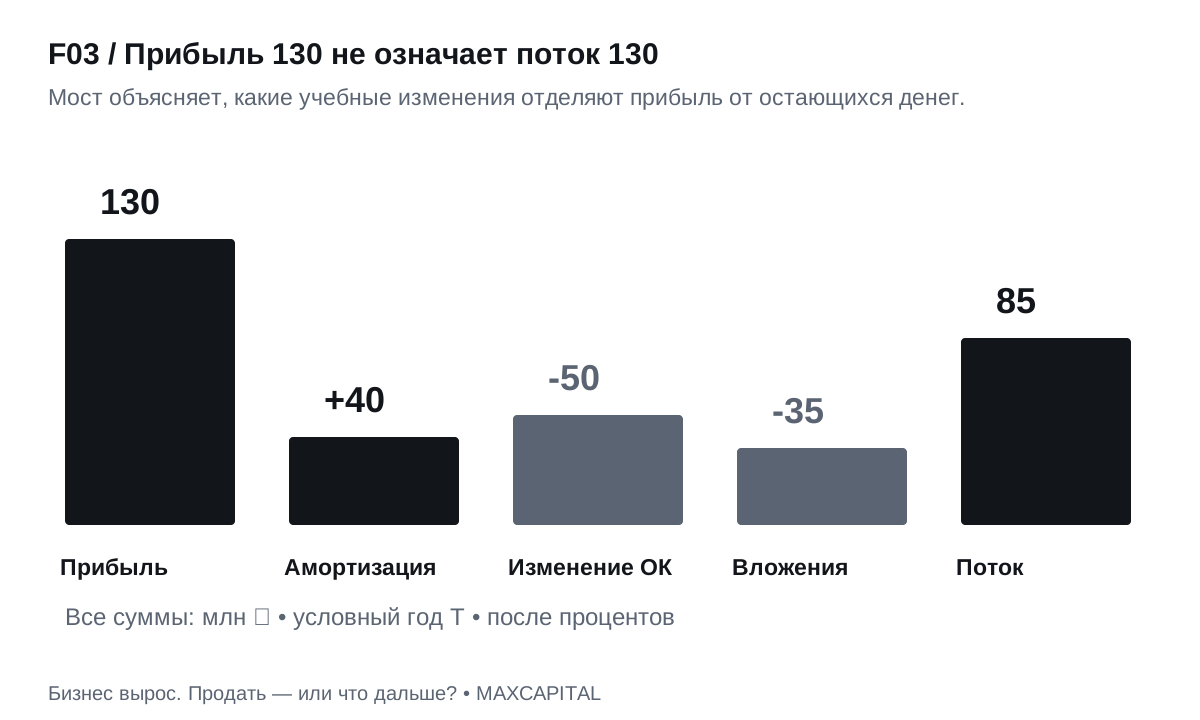
Чистая прибыль: 130
Исходный результат компании А за условный год T. Все суммы — млн ₽.
Амортизация: +40
В этой модели это неденежный расход. Добавляем обратно при аналитическом расчёте.
Оборотный капитал: −50
Его увеличение потребовало денег; это изменение за год, а не общий остаток.
Поддерживающие вложения: −35
Получаем 85 после процентов. Упрощённый аналитический поток, не отчёт по IAS7.
Полное текстовое описание схемы
Чистая прибыль: 130. Исходный результат компании А за условный год T. Все суммы — млн ₽.
Амортизация: +40. В этой модели это неденежный расход. Добавляем обратно при аналитическом расчёте.
Оборотный капитал: −50. Его увеличение потребовало денег; это изменение за год, а не общий остаток.
Поддерживающие вложения: −35. Получаем 85 после процентов. Упрощённый аналитический поток, не отчёт по IAS7.
Интерпретация и решение
В учебном году T из прибыли 130 остаётся поток 85: разница 45 объясняется неденежной амортизацией, оборотным капиталом и вложениями.
Выплаты владельцу следует планировать по доступному потоку, а не по прибыли. Для прогноза отдельно проверьте собираемость дебиторской задолженности и поддерживающие вложения.
Инструмент: паспорт показателя
У каждой ключевой цифры должны быть название, определение, единица, период, источник, дата получения, владелец данных и статус: подтверждено, требует сверки, допущение. Добавьте примечание о связанных сторонах и отличие от официальной отчётности. Банковская выписка подтверждает платёж, но сама по себе не устанавливает экономический смысл, право на актив или признание выручки.
Задание. Возьмите три показателя из презентации: выручку, прибыль и денежный поток. Попросите сотрудника, который их не готовил, восстановить каждую сумму до источников. Разрывы запишите в журнал расхождений. Затем пересчитайте нормализацию с отклонением каждой спорной корректировки.
Результат главы: согласованные определения и проверяемая связь между отчётностью, управленческими данными и деньгами. [M]
Глава 4. Перевести цену в деньги собственника
Предложение становится сделкой после согласования исполнимых условий.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Два предложения с одинаковой «оценкой бизнеса» могут приносить собственнику разные суммы. Причины — долг, доступные денежные средства, оборотный капитал, удержания, условные выплаты и налоги. Поэтому вопрос «сколько стоит компания?» полезно разделить на три: сколько стоит работающая деятельность, сколько стоят доли и сколько денег останется владельцу в разные моменты времени.
Обозначение Enterprise Value, EV удобно для согласования стоимости деятельности до определённых финансовых корректировок. Equity Value — стоимость капитала владельцев. Эти определения нужно закреплять в конкретной модели и договоре: состав долга и денежных средств не выводится автоматически из названий строк баланса. Международные стандарты оценки отдельно выделяют постановку задания, базы стоимости, подходы, данные и документирование. Эта книга не объявляет её учебные расчёты оценкой по IVS. [S4]
Один мост вместо нескольких несогласованных цен
В условном предложении по компании А согласован EV 900. Из него вычитаются учитываемый долг 180 и недостаток оборотного капитала 20; добавляются денежные средства 40, которые стороны признали доступными для передачи сверх необходимого операционного остатка. Получается Equity Value 740 = 900 − 180 + 40 − 20.
Остаток денег, необходимый для работы, уже исключён из этих 40. Если вы сначала объявите все деньги свободными, а затем дополнительно уменьшите оборотный капитал на ту же сумму, возникнет двойной счёт. Аналогично проверяйте заём участника: он может погашаться отдельно или учитываться в составе цены, но не должен случайно оплачиваться дважды.
Под нормальным оборотным капиталом стороны понимают согласованную величину операционных активов за вычетом соответствующих обязательств. Учебный ориентир 150 получен как дебиторская задолженность 110 плюс запасы 90 минус операционная кредиторская задолженность 50. На закрытии передано 130, поэтому корректировка равна −20. Это упрощённое определение; денежные средства и финансовый долг здесь исключены из оборотного капитала. В реальной сделке необходимы точный перечень статей и правила оценки просрочки, авансов и запасов.
Диапазон важнее одной красивой точки
Для проверки чувствительности возьмём нормализованную EBITDA 225 и произвольно выбранные учебные множители 3, 4 и 5. Они не являются рыночным ориентиром. Получим EV 675, 900 и 1 125. При одинаковых остальных условиях стоимость долей составит 515, 740 и 965. Изменение множителя на единицу меняет результат на 225. Уменьшение устойчивой EBITDA на 10 при множителе 4 уменьшает EV на 40. Так видно, какие доказательства и допущения действительно влияют на переговоры.
Обоснование множителя требует отдельного анализа сопоставимых сделок или компаний, рисков и условий. Если таких данных нет, называйте таблицу чувствительностью, а не «справедливой рыночной ценой». Не используйте опубликованную стоимость недвижимости вместо стоимости долей работающей компании.
Из EV 900 получается капитал 740
Мост цены отдельно показывает долг, доступные деньги и оборотный капитал.
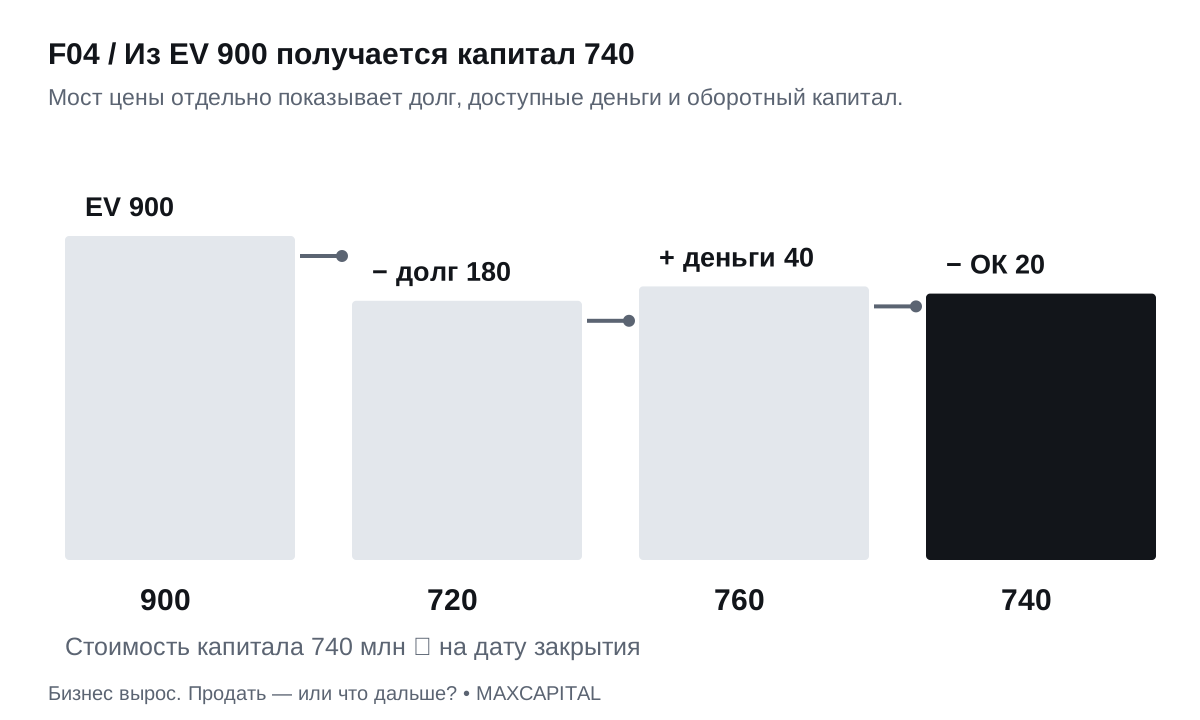
EV: 900
Учебная согласованная стоимость деятельности. Компания А, дата закрытия, млн ₽.
Долг: −180
Финансовые обязательства в согласованном составе. Не вычитать повторно из другой строки.
Доступные деньги: +40
Только деньги сверх необходимого операционного остатка по определению этой модели.
Оборотный капитал: −20
Передано 130 вместо нормальных 150. Стоимость долей: 740.
Полное текстовое описание схемы
EV: 900. Учебная согласованная стоимость деятельности. Компания А, дата закрытия, млн ₽.
Долг: −180. Финансовые обязательства в согласованном составе. Не вычитать повторно из другой строки.
Доступные деньги: +40. Только деньги сверх необходимого операционного остатка по определению этой модели.
Оборотный капитал: −20. Передано 130 вместо нормальных 150. Стоимость долей: 740.
Интерпретация и решение
В этой модели разница между EV900 и капиталом 740 составляет 160. Она возникает из согласованных корректировок, а не из скидки за переговоры.
До сравнения предложений согласуйте состав долга, доступных денег и нормального оборотного капитала. Иначе две одинаковые «цены» могут означать разные деньги.
Вклад в капитал и продажа доли
В другой независимой учебной модели стоимость капитала до инвестиций — 600. Инвестор вносит в компанию 150: после вложения капитал оценивается в 750, доля инвестора составляет 20%. Компания получает 150, продавец лично — ноль. При покупке существующей доли на 150 по оценке всего капитала 600 инвестор приобретает 25%, продавец получает 150, компания — ноль. Это разные операции даже при одинаковом денежном чеке. Расчёт предполагает одинаковую цену за единицу доли, без специальных прав, дисконтов и смешанных траншей.
ОДНА МОДЕЛЬ · ТРИ РЕШЕНИЯ
Компания станет больше. А ваше состояние?

Что означает разница
При этих допущениях дополнительный рост не перекрывает предложение 740 сегодня. При иной ставке, потоках или цене остатка вывод может измениться. Сначала проверьте предпосылки и ограничения владельца.
Продать сейчас или ещё три года развивать: сравнение на одной базе
Следующая модель самостоятельна и полностью учебная. Чтобы сравнение было честным, рассматриваем только денежные потоки владельцу до его личных налогов и расходов сделки. Не считаем их одинаковыми в реальной жизни: здесь они исключены, а перед решением должны быть добавлены для каждого варианта. Горизонт — три года, ставка 20% годовых произвольно выбрана для чувствительности, не рекомендована как стоимость капитала.
Продать: новая гипотеза — получить 740 целиком при закрытии. Это не предложение А из главы 8 с удержанием. Сохранить: ежегодно распределять 85 в конце каждого года, затем иметь долю стоимостью 740 в конце третьего года. Остаточная стоимость относится к доходам после третьего года и не включает уже распределённые суммы. Приведённая стоимость равна 85/1,2 +85/1,2² +(85+740)/1,2³ = 607,29.
Ускорить рост: в первом и втором годах дополнительные вложения уменьшают распределение до 25 и 45; в третьем распределение достигает 115, а стоимость оставшегося капитала предполагается 900. Получается 25/1,2 +45/1,2² +(115+900)/1,2³ = 639,47. Больший бизнес в конце горизонта ещё не означает более выгодное решение сегодня: рост сначала требует денег и остаётся под риском исполнения.
При тех же 85 ежегодного распределения и ставке 20% остаточная стоимость на конец третьего года должна составить 969,32, чтобы сохранение сравнялось с 740 сегодня. Это условие безразличия, а не прогноз будущей цены. Если доказательств такой стоимости нет, тезис «ещё чуть-чуть вырастем и продадим дороже» не завершает расчёт.
Будущая цена сама по себе не оправдывает ожидание
Приведённая стоимость сохранения бизнеса на три года: 85 в конце каждого года плюс остаточный капитал. Все суммы — млн ₽.
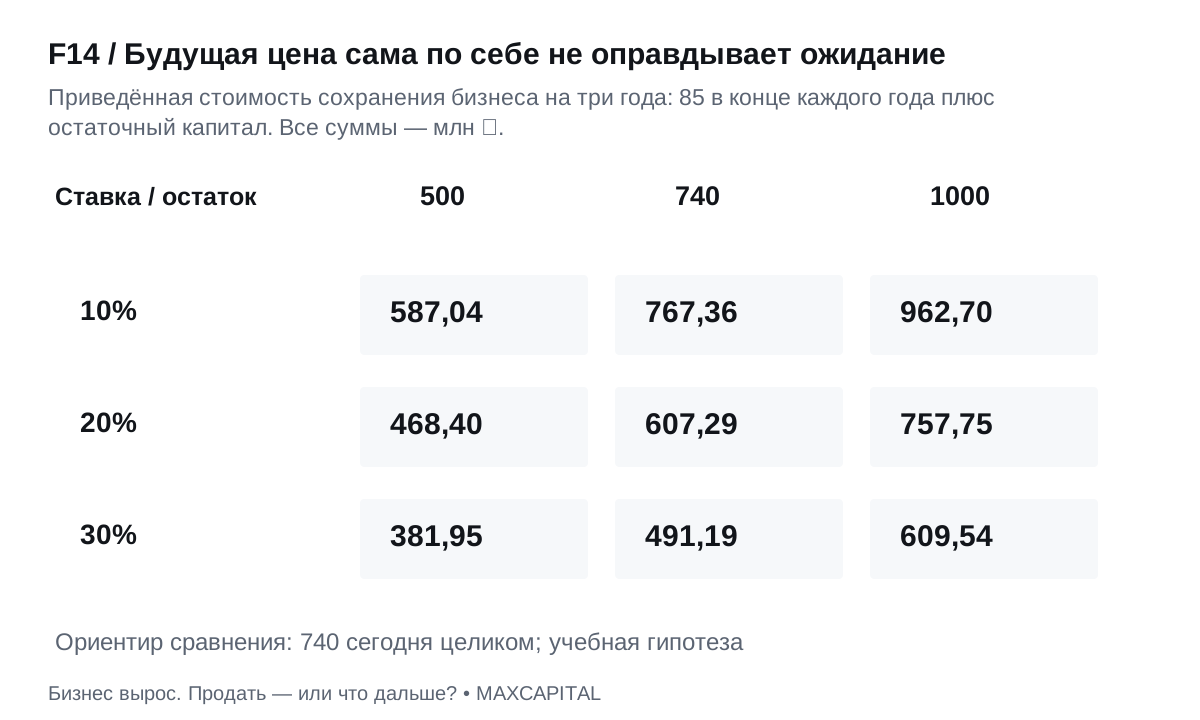
10% годовых — учебная ставка
Остаточный капитал 500: PV 587,04; 740: PV 767,36; 1000: PV 962,70. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
20% годовых — учебная ставка
Остаточный капитал 500: PV 468,40; 740: PV 607,29; 1000: PV 757,75. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
30% годовых — учебная ставка
Остаточный капитал 500: PV 381,95; 740: PV 491,19; 1000: PV 609,54. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
Полное текстовое описание схемы
10% годовых — учебная ставка. Остаточный капитал 500: PV 587,04; 740: PV 767,36; 1000: PV 962,70. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
20% годовых — учебная ставка. Остаточный капитал 500: PV 468,40; 740: PV 607,29; 1000: PV 757,75. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
30% годовых — учебная ставка. Остаточный капитал 500: PV 381,95; 740: PV 491,19; 1000: PV 609,54. Все остаточные значения на конец третьего года; суммы PV приведены к дате 0.
Интерпретация и решение
При 20% и остатке 740 стоимость ожидания 607,29 ниже 740 сегодня. Для равенства нужен остаток 969,32. При иной ставке или потоке вывод может измениться.
Сначала подтвердите достижимость потока и остаточной цены, добавьте личные налоги и расходы, затем сравнивайте. Значения не являются рекомендацией ставок или прогнозом рынка.
Как читать модель. Не выбирайте вариант только по одной ставке и одной остаточной оценке. Проверьте устойчивость решения при снижении потоков, задержке роста и невозможности продать остаток в выбранную дату. Если вывод меняется от небольшого сдвига, важнее купить информацию и сохранить возможность выбора, чем притворяться уверенным. Неденежные ограничения — здоровье, роль, безопасность семьи — рассматриваются отдельно и могут исключить экономически привлекательную альтернативу.
Инструмент: ведомость денег владельца
Разделите таблицу на «при закрытии», «отложено без условия», «зависит от результата» и «может быть удержано по претензиям». Отдельно укажите налоги и расходы, не назначая ставку до проверки статуса продавца и формы сделки. Для каждой будущей суммы укажите срок, условие и способ защиты.
Задание. Пересчитайте любое полученное предложение от EV до личного поступления. Если покупатель называет только «цену», выясните, какая именно это цена. Проверьте единицы, знак каждой корректировки и отсутствие двойного счёта.
Результат главы: диапазон с явными допущениями и понятный мост к деньгам собственника. [M]
Глава 5. Собрать доказательства, сохранив контроль над информацией
Доказательства превращают заявленную прибыль в проверяемую.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Проверка компании становится дорогой, когда на один вопрос приходят три разных ответа. Отправленная по почте таблица расходится с презентацией, подписанный договор лежит у юриста, а финансовый директор считает по обновлённой модели. Покупатель начинает проверять не только показатели, но и способность команды управлять собственной информацией.
Комната данных — это прежде всего порядок доступа, версий и ответственности. Ею может быть подходящее защищённое хранилище, а не обязательно сложная платформа. Важно, чтобы документы имели владельца, понятную дату и статус, запросы не терялись, а доступ соответствовал стадии переговоров.
Сначала каталог, затем загрузка
Разделите материалы по вопросам покупателя: корпоративная структура и полномочия; финансы и налоги; договоры и клиенты; сотрудники; активы и права; обязательства и споры; операционные процессы; прогноз и план передачи. Это не приглашение немедленно выдать всё каждому. Каталог показывает, какие доказательства вообще существуют и кто отвечает за их подготовку.
Название файла должно объяснять содержание. «Финал_последний_2» не объясняет ничего. Рабочая запись может выглядеть так: «03.02_Продажи_помесячно_T_версия 03_дата». В реестре укажите автора, период, согласовавшего, уровень конфиденциальности и документ, который заменён. Исходные файлы храните отдельно от рабочих копий. Удаление старой ошибки без журнала исправлений подрывает доверие сильнее самой ошибки.
Уровни доступа защищают обе стороны
До раскрытия имени компании достаточно обезличенной информации, позволяющей оценить принципиальный интерес. После согласованной конфиденциальности и первичной квалификации можно передать более подробный пакет. Имена клиентов, персональные данные, исходный код, чувствительные цены и коммерческие секреты требуют отдельного решения о необходимости, правовом основании и способе раскрытия. Соглашение о конфиденциальности само по себе не делает любое раскрытие допустимым.
Если покупатель — конкурент, подумайте, можно ли дать агрегированную информацию, использовать обезличивание, ограниченный круг проверяющих или независимую команду. Механизм, иногда называемый clean team, нужен для конкретных категорий данных и правил их использования; он не устраняет автоматически ограничения конкурентного права. Для персональных данных отдельно проверьте минимизацию, основание доступа и трансграничную передачу, если она возникает.
Подробность раскрытия растёт по подтверждениям
Лестница доступа ограничивает объём сведений на ранних стадиях.
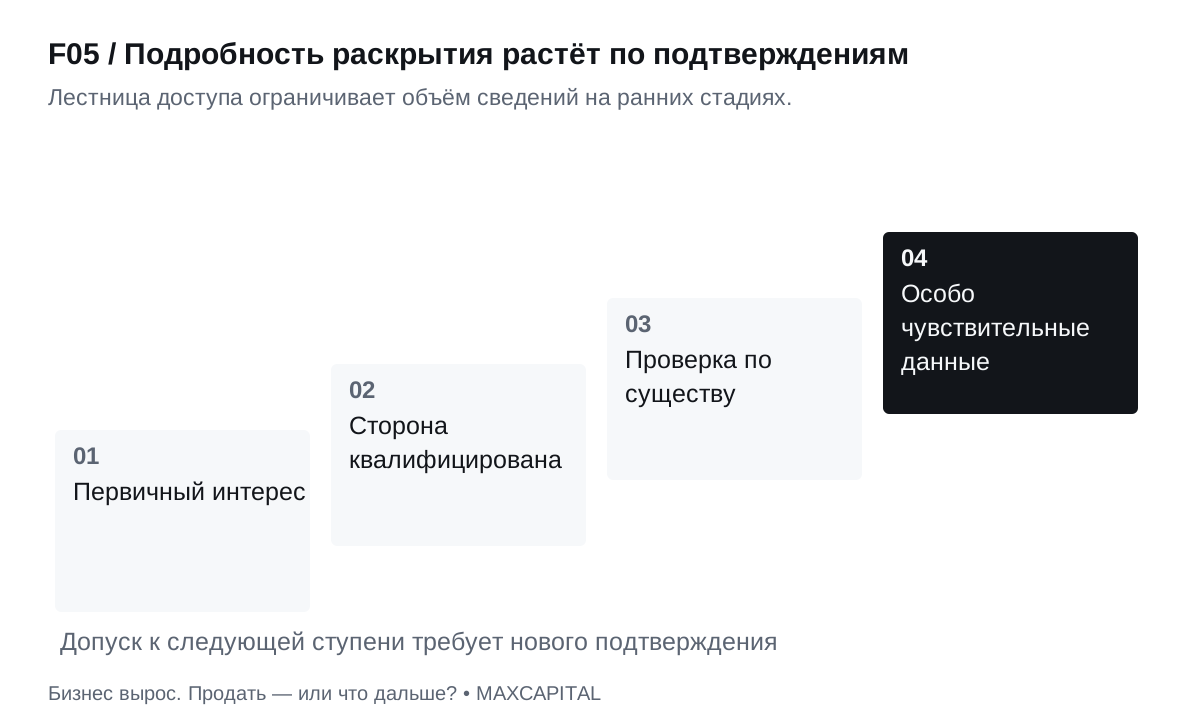
Первичный интерес
Обезличенный профиль. Проверить риск узнаваемости даже без названия.
Сторона квалифицирована
После согласования конфиденциальности — подробные сведения по необходимости.
Проверка по существу
Управляемая комната данных, журнал вопросов, индивидуальные права доступа.
Особо чувствительные данные
Отдельное решение: минимизация, обезличивание, ограниченный круг проверяющих и правовая проверка.
Полное текстовое описание схемы
Первичный интерес. Обезличенный профиль. Проверить риск узнаваемости даже без названия.
Сторона квалифицирована. После согласования конфиденциальности — подробные сведения по необходимости.
Проверка по существу. Управляемая комната данных, журнал вопросов, индивидуальные права доступа.
Особо чувствительные данные. Отдельное решение: минимизация, обезличивание, ограниченный круг проверяющих и правовая проверка.
Интерпретация и решение
Каждая следующая ступень должна подтверждать право на более подробное раскрытие. Избыточная информация на раннем этапе создаёт риск, не обязательно повышая шанс сделки.
Записывайте основание допуска и перечень раскрытого; для особо чувствительных данных требуется отдельное решение.
Один вопрос — один владелец ответа
Ведите журнал запросов с полями: номер; вопрос; зачем он нужен; требуемый период; ответственное лицо; срок; ответ; ссылка на доказательство; статус; ограничения. Отвечайте на смысл, а не только прикладывайте файл. Если покупатель спрашивает о просроченной дебиторской задолженности, таблица всех продаж не является ответом.
Учебная компания А обнаружила расхождение между управленческой выручкой и годовой отчётностью. Причиной оказались разные даты признания нескольких поставок. Финансовый директор подготовил мост, приложил документы и пометил раннюю презентацию как заменённую. Это лучше, чем назвать разницу «технической» и надеяться, что проверяющие её не заметят. Пока причина не установлена, правильный статус — «разбирается», а не «подтверждено».
Раскрытие должно иметь след
Фиксируйте, кто получил конкретный пакет и когда. По возможности используйте индивидуальные учётные записи, журнал доступа, ограничение скачивания и отзыв прав. Но не обещайте абсолютную защиту: человек может сделать снимок экрана. Уровень подробности должен соответствовать риску, а не только удобству платформы.
Вопросы покупателя часто повторяются. Создайте согласованные ответы по повторяющимся темам, но не копируйте устаревший текст автоматически. Если появился новый факт, обновите ответ и список тех, кому нужно сообщить об изменении. Покупатель, узнавший об ухудшении самостоятельно, будет оценивать не только ухудшение, но и качество раскрытия.
Инструмент: правило готового документа
Документ считается готовым, если он читается без автора, относится к указанному периоду, согласован с ключевыми цифрами, не содержит лишних персональных сведений и имеет понятный статус. Отметка «загружено» не равна отметке «проверено».
Задание. Выберите десять документов, которые покупатель запросит первыми. Попросите независимого сотрудника открыть их по реестру и ответить на три вопроса: что это, насколько свежо, с какой цифрой в презентации связано. Исправьте все места, где ему понадобилось устное пояснение.
Результат главы: управляемая комната данных и журнал ответов. Увеличивать объём раскрытия теперь можно постепенно, сохраняя контроль. [M]
Глава 6. Выбрать покупателя по способности закрыть сделку
Предложение становится сделкой после согласования исполнимых условий.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Интерес к активу — начало разговора, а не доказательство сделки. Человек может хорошо знать отрасль, иметь широкий круг знакомств и просить подробную презентацию, но не представлять покупателя с полномочиями и средствами. Задача собственника — отличить полезного партнёра от цепочки пересылок и не принять вежливый ответ за намерение инвестировать.
Сначала определите логику приобретения. Стратегический покупатель может искать клиентов, продукт, команду, географию или производственную возможность. Финансовый инвестор — определённый профиль доходности, контроля и выхода. Управленческая команда — возможность выкупа с понятным финансированием. Не все компании одного сектора имеют одинаковую мотивацию и способность купить.
Шесть подтверждений вместо впечатления
Рабочий профиль покупателя включает юридическую сторону, лицо принятия решения, инвестиционную логику, диапазон чека, источник финансирования и процесс согласования. На ранней стадии часть информации может быть предварительной. Тогда запишите, что именно неизвестно и какое подтверждение появится до следующего раскрытия.
Вопрос о финансировании не требует сразу получить полный банковский архив. Стадийность разумна: сначала описание источника и условий, затем доказательство достаточности средств в согласованной форме, позже — юридические обязательства финансирующих сторон. Средства на счёте не гарантируют их доступность для конкретной сделки, а обещание кредита не равно одобренному финансированию.
В учебном примере представитель фонда говорит, что приобретает доли на 100–500 млн. Для полной покупки компании А с условной ценой капитала 740 этого диапазона недостаточно, если нет соинвестора или другого источника. Возможно, фонд подойдёт для частичной продажи; возможно, нет. Вывод появляется после уточнения структуры, а не после красивого слова «фонд».
Посредник тоже должен иметь определённую роль
Полезный посредник способен объяснить, кого представляет, на каком основании действует и что делает в процессе. Зафиксируйте, кто знакомит стороны, кто сопровождает отношения, кто вправе согласовывать условия и за что получает вознаграждение. Если роль не определена заранее, спор появится в момент, когда сделка станет реальной.
Не обсуждайте с посредником чужую комиссию или внутреннюю маржу. Достаточно согласовать его собственную роль, основание расчёта, момент возникновения права на выплату, срок закрепления и порядок работы с ранее известными контактами. Любая цифра должна соответствовать полномочиям сторон и письменным условиям; книга не устанавливает универсальных тарифов.
Покупатель подтверждается фактами
Последовательность вопросов не позволяет спутать посредника с заказчиком.
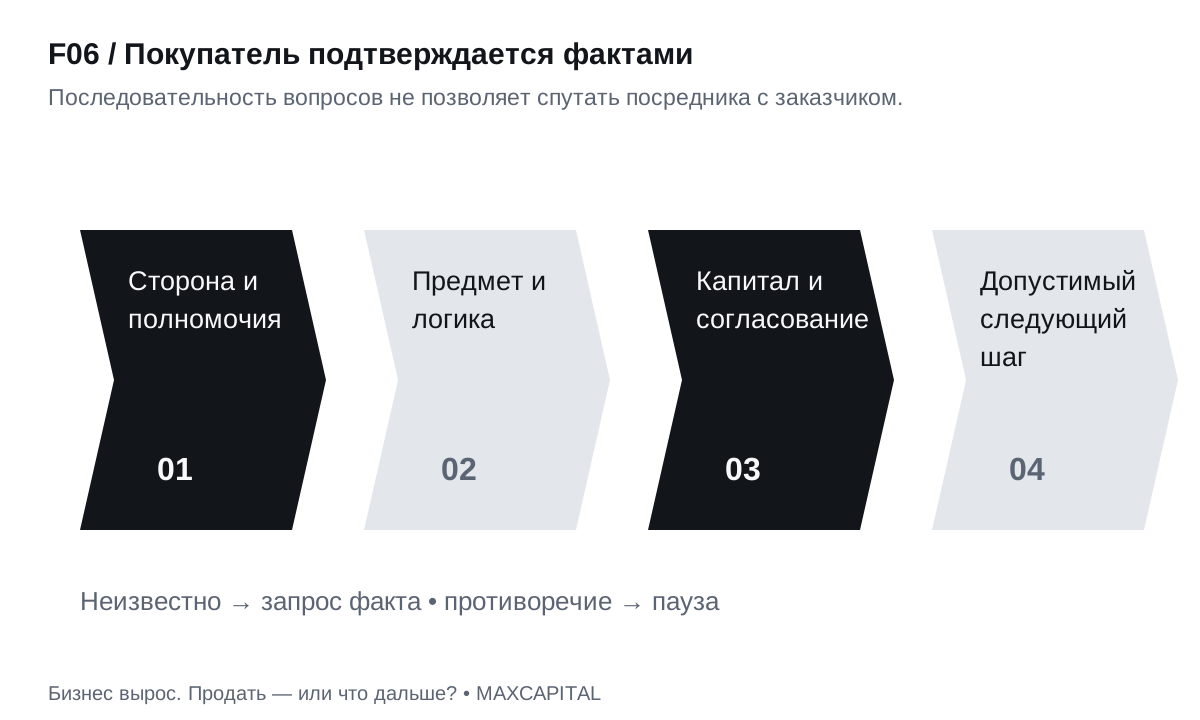
Сторона и полномочия
Кто приобретает, кто представляет, кто вправе принять решение и подписать документы?
Предмет и логика
Зачем покупателю именно этот бизнес и соответствует ли приобретаемая доля его стратегии?
Капитал и согласование
Каков чек, откуда средства, какие условия финансирования и кто согласует?
Допустимый следующий шаг
Есть подтверждения — двигаться по стадии. Есть пробел — запросить факт. Есть противоречие — пауза.
Полное текстовое описание схемы
Сторона и полномочия. Кто приобретает, кто представляет, кто вправе принять решение и подписать документы?
Предмет и логика. Зачем покупателю именно этот бизнес и соответствует ли приобретаемая доля его стратегии?
Капитал и согласование. Каков чек, откуда средства, какие условия финансирования и кто согласует?
Допустимый следующий шаг. Есть подтверждения — двигаться по стадии. Есть пробел — запросить факт. Есть противоречие — пауза.
Интерпретация и решение
Квалификация проверяет способность купить именно ваш предмет. Известное имя или общий инвестиционный диапазон не подтверждают конкретные полномочия и деньги.
Если нет одного подтверждения, запросите его; не выдавайте пробел за отказ и не раскрывайте полный пакет по впечатлению.
Признаки, требующие паузы
Основание для паузы — не «неприятный человек», а наблюдаемый разрыв. Например: представитель отказывается назвать сторону, от имени которой запрашивает данные; объяснение финансирования меняется; нужен список клиентов до понимания предмета; полномочия подтверждаются только чужой перепиской; неожиданно предлагается плата за доступ к «гарантированному инвестору».
Не нужно публично обвинять человека в недобросовестности. Зафиксируйте недостающее подтверждение и приостановите соответствующее действие. Иногда причина нейтральна: инвестор ещё не определил юридическое лицо. Это не повод считать его мошенником, но и не основание раскрывать всё как квалифицированному покупателю.
Проверяйте соответствие ограничениям
До существенных расходов и обязательств выясните структуру владения, возможные ограничения участия, происхождение средств и необходимость разрешений. Проверка зависит от сторон, стран и предмета; единого списка «достаточно для всех» нет. Не поручайте секретарю принять юридическое решение по результатам поиска имени в интернете.
«Зарплата.ру» / HeadHunter · 2020
Российский кейс: финансирование проверяется по факту, а не по раннему анонсу
денежная цена с оговорками
Какая часть вашей цены действительно безусловна?
Подтверждённые факты. HeadHunter 28 декабря 2020 года сообщил о завершении приобретения «Зарплата.ру» у Hearst Shkulev Digital Regional Network B.V. за 3,5 млрд рублей денежными средствами с корректировками после закрытия и ограниченным escrow. Финансирование обеспечили поступления от рублёвых облигаций. Компания связала приобретение с развитием в регионах и отдельных сегментах найма. [R3]
Интерпретация MAXCAPITAL. Для собственника важны не только известное имя покупателя и его стратегия. Нужно связать четыре события: ресурс финансирования доступен; документы подписаны; выполнены условия; расчёт подтверждён. Даже обозначенная денежная цена может иметь корректировки и удержания. Разговор о «безопасном корпоративном покупателе» не заменяет платёжную конструкцию.
Границы вывода и практика собственника
Граница вывода. Публичное сообщение о закрытии не позволяет рассчитать чистый результат продавца или назвать приобретение успешным по будущей интеграционной доходности. Мы используем кейс как пример состоявшейся продажи российского бизнеса с раскрытой логикой расчёта, а не как статистику окупаемости.
Практика. Возьмите одно предложение и укажите доказательство по каждому из четырёх событий. Рядом отдельно запишите корректировки, удержания и будущие платежи. Если есть только презентация финансовых возможностей покупателя, не отмечайте финансирование как подтверждённое для вашей сделки.
Инструмент: карточка покупателя с шестью подтверждениями и отдельным полем «следующий допустимый шаг». Оценка «интерес высокий» не должна автоматически открывать доступ к комнате данных. Неизвестное отмечайте словом «неизвестно», а не нулём в рейтинге благонадёжности.
Задание. Пересмотрите три самых перспективных контакта. Для каждого укажите, какой факт подтверждает способность приобрести именно ваш предмет сделки. Если факта нет, сформулируйте один короткий запрос, который позволит его получить.
Результат главы: небольшой список потенциально способных покупателей и проверяемый следующий шаг по каждому. [M]
Глава 7. Организовать рынок без потери конфиденциальности
Право отказаться — часть сильной позиции собственника.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Большое число отправленных презентаций создаёт ощущение активности, но собственнику нужна не активность, а несколько сопоставимых решений. Чем шире бесконтрольное распространение, тем выше вероятность, что о продаже раньше времени узнают сотрудники, клиенты и конкуренты. При этом собственник может так и не получить предложения от стороны, способной завершить покупку.
Начните с карты гипотез спроса. Для каждой группы покупателей опишите, какую проблему решает ваш бизнес. Производитель в соседнем регионе может получить доступ к логистике, интегратор — недостающую компетенцию, фонд — платформу для последующих приобретений. Гипотеза должна опираться на публичные факты или прямой разговор, а не на предположение, что «всем интересен рост».
Персонализация начинается с смысла
Хорошее первое сообщение объясняет связь между задачей конкретного адресата и обезличенным предложением. В нём достаточно отрасли, характера бизнеса, порядка масштаба и одной причины обсудить. Не используйте имя человека только как переменную перед одинаковым текстом. Не приписывайте адресату планы покупки, если он их не заявлял.
Учебный пример первого обращения: «В публичных материалах вашей компании описано развитие сервисного направления. Рассматриваем передачу действующего B2B-сервисного бизнеса в сопоставимом сегменте. На первом этапе доступен обезличенный профиль с подтверждаемыми финансовыми показателями. Подскажите, соответствует ли такое направление вашему действующему инвестиционному фокусу». Это учебный шаблон: факты о реальном адресате нужно проверить, а юридические и коммуникационные ограничения — учесть отдельно.
Воронка должна учитывать действия покупателя
Полезные стадии: адресат проверен; первый профиль направлен; интерес подтверждён; сторона квалифицирована; условия конфиденциальности согласованы; данные раскрыты; встреча по существу проведена; предварительные условия получены. Отправка не означает доставку во входящие, доставка не означает прочтение, а прочтение не означает интерес. Нельзя увеличивать стадию только потому, что календарь движется.
В вымышленном небольшом процессе из двенадцати адресатов девять получили сообщения, четыре ответили, двое подтвердили соответствие и один дошёл до предварительных условий. Эти числа не являются нормой конверсии или прогнозом. Их задача — показать, почему двенадцать контактов не равны двенадцати покупателям.
Двенадцать контактов — не двенадцать покупателей
Учебная воронка разделяет отправку и действия другой стороны.
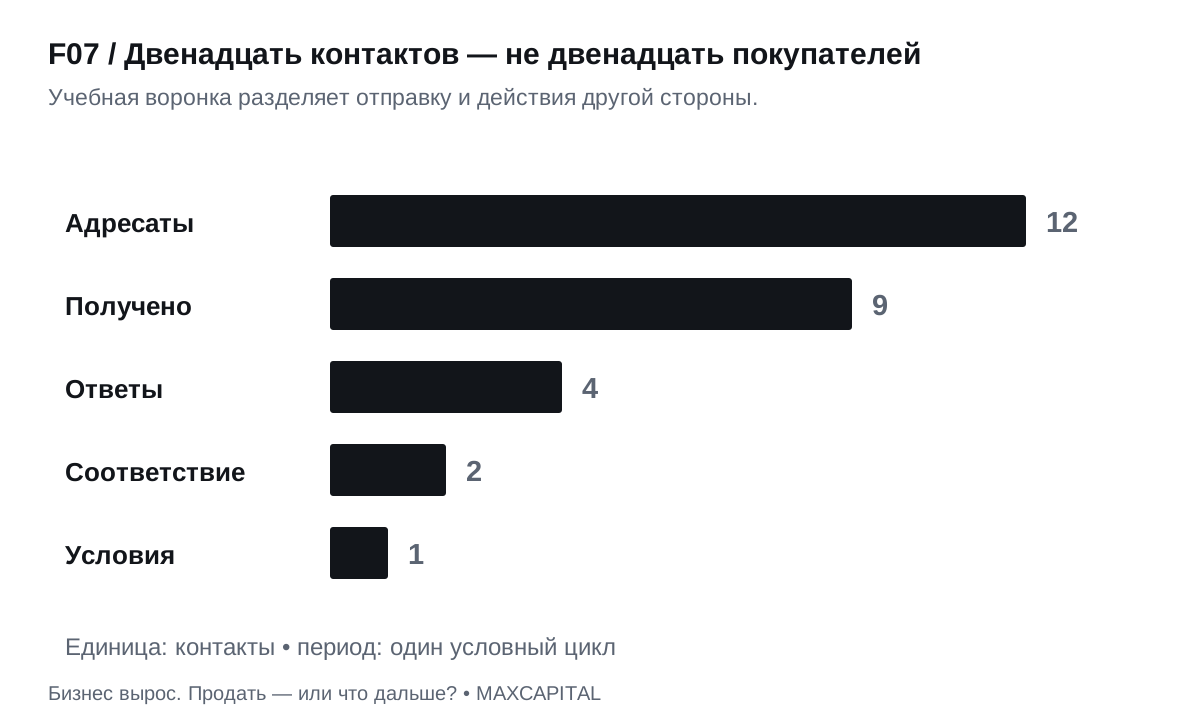
12 адресатов
Всего в вымышленном процессе за условный цикл подготовки.
9 сообщений получено
Это не подтверждение прочтения, интереса или бюджета.
4 ответа
Любой ответ учитывается отдельно от положительного решения.
2 соответствия; 1 документ условий
Только два контакта подтвердили соответствие; один дошёл до предварительных условий.
Полное текстовое описание схемы
12 адресатов. Всего в вымышленном процессе за условный цикл подготовки.
9 сообщений получено. Это не подтверждение прочтения, интереса или бюджета.
4 ответа. Любой ответ учитывается отдельно от положительного решения.
2 соответствия; 1 документ условий. Только два контакта подтвердили соответствие; один дошёл до предварительных условий.
Интерпретация и решение
Из 12 исходных контактов только один дошёл до условий. Условная выборка слишком мала и специально придумана: её нельзя использовать как норму конверсии.
Управляйте причинами перехода между стадиями, а не объёмом сообщений; отдельно учитывайте доставку, ответ, соответствие и бюджет.
Управляйте сроками по событиям
У следующего касания должно быть основание: новый материал, ответ, согласованный срок или существенное изменение. Молчание само по себе не оправдывает серию напоминаний. Заранее договоритесь о следующем действии: кто проверит профиль, к какой дате вернётся и какое решение требуется. Если ответа нет, обновите статус честно и перераспределите внимание.
Отдельно заведите запреты контакта и отказы. Если адресат просит остановить обращения, исключите его из дальнейших касаний. Не запускайте контакт с другого адреса, чтобы обойти отказ. Для собственника это вопрос не только правил рассылки, но и будущей репутации компании среди потенциальных покупателей.
Не создавайте ложную конкуренцию
Можно вести несколько переговоров и сообщать сторонам правдивый порядок процесса. Нельзя выдумывать другие предложения, дедлайны и готовых покупателей. Такой приём переносит обсуждение из экономики в проверку вашей добросовестности. Если конкуренции нет, усилить позицию можно качеством информации и реальной альтернативой продолжения бизнеса, а не театром аукциона.
Согласуйте правила эксклюзивности отдельно. До её предоставления сравните ценность обязательств покупателя и цену остановки других разговоров. Исключительное право на переговоры без сроков, действий и критериев прекращения может заморозить процесс, не приблизив расчёт.
Инструмент: реестр адресных контактов
Поля: гипотеза интереса; подтверждающий публичный факт; представитель и роль; последнее содержательное действие; раскрытые материалы; следующий шаг и основание; запрет контакта. Отчёт недели должен показывать новые подтверждения, препятствия и решения, а не только объём переписки.
Задание. Составьте список из пяти адресатов и напишите каждому одну самостоятельную причину интереса. Если причины повторяются дословно, уточните сегментацию. Затем назначьте для каждого минимальный следующий шаг, не требующий лишнего раскрытия.
Результат главы: управляемый процесс с понятными стадиями и ограничениями. [M]
Глава 8. Сравнить предложения, а не заголовки
Предложение становится сделкой после согласования исполнимых условий.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Самая большая цена на первой странице не обязательно является лучшим предложением. Она может зависеть от будущей прибыли, получения кредита, продажи другого актива или сложных гарантий. Сравнивать нужно одинаковые предметы и даты, а условные суммы отделять от доступных при закрытии денег.
Предварительные условия — документ, который часто называют term sheet или LOI, — должны объяснять экономику и путь к договору. Юридическая обязательность отдельных положений зависит от текста и права. Не предполагайте, что всё письмо «необязывающее», если в нём есть конфиденциальность, эксклюзивность, расходы или специальные обязательства сторон.
Учебное сравнение трёх предложений
Предположим, все три предложения касаются одинаковых 100% долей с уже согласованными корректировками долга и оборотного капитала. До налогов и расходов продавца:
| Условие | Предложение А | Предложение Б | Предложение В |
|---|---|---|---|
| Деньги при закрытии, млн ₽ | 666 | 620 | 680 |
| Удержание из цены, млн ₽ | 74 | 0 | 0 |
| Безусловно отложено, млн ₽ | 0 | 100 через год | 0 |
| Доплата по результату, млн ₽ | 0 | 0 | До 140 через два года |
| Максимальная номинальная сумма, млн ₽ | 740 | 720 | 820 |
Это полностью вымышленная сравнительная модель, не предложения рынка. В А удержание может вернуться целиком или уменьшиться по обоснованным претензиям. В Б будущая сумма безусловна по формуле, но остаётся риск неплатёжеспособности покупателя. В В доплата зависит от результата и правил расчёта, а не только от срока.
Для иллюстрации стоимости времени возьмём условную ставку дисконтирования 15% в год, а не рыночную рекомендацию. При полном возврате удержания А через год приведённая стоимость равна 666 + 74 / 1,15 = 730,35. Для Б: 620 + 100 / 1,15 = 706,96. Максимум В при выплате всех 140 через два года: 680 + 140 / 1,15² = 785,86. При нулевой доплате В остаётся 680. Не усредняйте эти крайние сценарии без обоснованных вероятностей. Расчёт не учитывает отдельный кредитный риск, налоги и транзакционные расходы.
Кто управляет показателем доплаты
Если будущая выплата зависит от EBITDA, покупатель после закрытия может менять цены, расходы, распределение контрактов и управленческие начисления. Поэтому формула earn-out — не только арифметика. Нужны определение показателя, учётная политика, порядок внутригрупповых операций, доступ к информации, запрет необоснованного изменения базы и способ разрешения спора.
Продавец, который остаётся руководителем, должен понимать пределы своих полномочий. Ответственность за результат без права утверждать бюджет, нанимать людей или сохранять клиентов создаёт плохую конструкцию. Иногда уменьшенная безусловная цена предпочтительнее большой суммы, зависящей от решений другой стороны.
Максимальная цена скрывает разные риски
Состав цены важнее сравнения одних максимальных сумм.
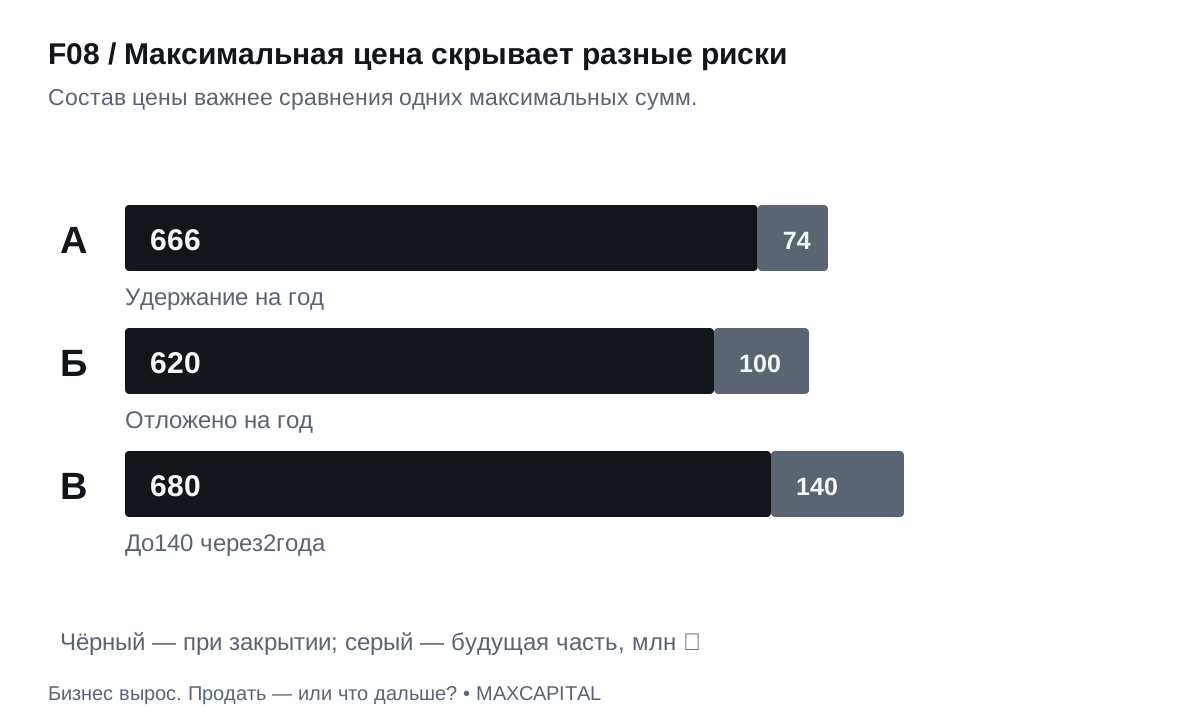
А: 666 сейчас + 74 удержано
Максимум 740. Удержание на год может уменьшиться по претензиям. Все суммы — млн ₽.
Б: 620 сейчас + 100 через год
Максимум 720. Будущая сумма безусловна по формуле, но сохраняет кредитный риск.
В: 680 сейчас + до 140 через два года
Максимум 820. Доплата зависит от результата; сценарий без неё — 680.
Полное текстовое описание схемы
А: 666 сейчас + 74 удержано. Максимум 740. Удержание на год может уменьшиться по претензиям. Все суммы — млн ₽.
Б: 620 сейчас + 100 через год. Максимум 720. Будущая сумма безусловна по формуле, но сохраняет кредитный риск.
В: 680 сейчас + до 140 через два года. Максимум 820. Доплата зависит от результата; сценарий без неё — 680.
Интерпретация и решение
Предложение В имеет максимальный номинал 820, но без доплаты остаётся 680. Для А и Б будущие суммы несут другой тип риска.
Сначала сравните безусловную ликвидность и правовые условия, затем сценарии; не назначайте среднюю вероятность будущей выплаты без основания.
Сравните обязательства вместе с деньгами
Добавьте к модели пять строк: финансирование покупателя; условия до закрытия; обязательства продавца после закрытия; предел потенциальных претензий; возможность прекращения переговоров. Рядом с каждым условием укажите владельца риска и документальное подтверждение. Не пытайтесь заменить содержательное решение общей оценкой «8 из 10».
По модели главы 4 стоимость долей 740 ещё не равна личному чистому результату. Если учебные расходы продавца равны 12, а его условная налоговая сумма — 30, максимальный остаток после полного возврата удержания А равен 698. Если обе суммы оплачиваются при закрытии, первоначальный остаток — 624 = 666 − 12 − 30, ещё 74 остаются под риском удержания. Налоговые суммы заданы для упражнения; реальное распределение по срокам может быть иным.
TCS / «Яндекс» · 2020 · Россия
Российский антикейс: «Яндекс» и TCS — обсуждаемая цена ещё не выход
переговоры прекращены
Что вы уже отдали до окончательных условий?
Что произошло. 22 сентября 2020 года «Яндекс» сообщил о принципиальном соглашении по возможной покупке TCS Group с предполагаемым денежно-акционным вознаграждением около 5,48 млрд долларов. Окончательные условия ещё зависели от проверки и документации. 16 октября компания сообщила: окончательные условия с ключевыми акционерами согласовать не удалось, переговоры прекращены. [R5]
Что здесь неуспешно. Именно эта попытка продажи не дошла до сделки. Это не утверждение о банкротстве, качестве бизнеса или последующих решениях участников. В источниках нет достаточного основания назвать виновника или свести причины к характеру основателя.
Границы вывода и практика собственника
Разбор для собственника. Между привлекательной предварительной ценой и личными деньгами остаются условия, права, проверки, финансирование и документы. Успех переговоров надо измерять закрытием этих неопределённостей. Нельзя распределять ещё не полученные деньги и перестраивать личную жизнь на основании принципиальной договорённости.
Что сделать у себя. На одной странице разделите согласованное и обсуждаемое. У каждой существенной строки должны быть стороны, точная формулировка, документ и открытое условие. Согласование цены без согласования контроля и обязательств не превращайте в зелёный статус «сделка готова».
Вопрос владельцу. Если покупатель завтра откажется, сколько управленческого времени, клиентских данных и свободы вы уже отдали? До эксклюзивности подготовьте работающий вариант продолжения бизнеса и правила прекращения процесса.
Инструмент: единая ведомость условий
Перенесите все предложения в один формат и одну валюту расчёта. Любое «позже согласуем» занесите в открытые вопросы, а не в преимущество. Сначала сравните безусловные деньги и риски, затем потенциальный дополнительный результат.
Задание. Рассчитайте А, Б и В при полном, частичном и нулевом исполнении будущих выплат. Сформулируйте, какое предложение выберет собственник с потребностью в ликвидности сейчас и какое — готовый остаться в компании. Объясните выбор условиями, а не максимальной суммой.
Результат главы: сопоставимые предложения и перечень изменений, которые действительно важны для решения. [M]
Глава 9. Пройти проверку и управлять существенными рисками
Доказательства превращают заявленную прибыль в проверяемую.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Проверка, или due diligence, нужна не для накопления замечаний. Её задача — понять, что покупается, какие допущения выдерживают проверку и что необходимо изменить в цене, условиях или плане передачи. Результат без решения по каждому существенному вопросу превращается в дорогой архив.
Сначала согласуйте существенность. Она бывает денежной, операционной и правовой. Ошибка на небольшую сумму может быть несущественна для цены, но указывать на системную проблему учёта. Отсутствие права на ключевую технологию может угрожать всей модели бизнеса без крупной суммы в балансе. Одинаковый денежный порог для всех разделов не работает.
Разделите направления, объедините вывод
Финансовая проверка рассматривает качество заработка, долг, оборотный капитал и денежные потоки. Налоговая — характер обязательств и рисков. Правовая — права, полномочия, договоры, ограничения и споры. Коммерческая — устойчивость спроса и конкуренцию. Операционная — способность выполнить обещанное. Технологическая — системы, код, безопасность и зависимости. Команда должна обмениваться выводами: один и тот же факт может повлиять сразу на несколько областей.
Например, существенный клиент компании А регулярно принимает работы после отчётной даты. Это вопрос признания выручки, качества дебиторской задолженности, исполнения договора и переговорной силы клиента. Нельзя решить его только переименованием строки в Excel.
Проверяйте ключевые допущения раньше удобных документов
Если половина будущей прибыли зависит от одного контракта, начинать с полной инвентаризации офисной мебели неразумно. Составьте список допущений, на которых держится интерес покупателя, и назначьте каждому проверку. Наличие выручки, её повторяемость и возможность сохранить её после смены владельца — разные допущения.
Приоритет вопроса определяется сочетанием возможного ущерба, вероятности, доступности устранения и стадии процесса. Вероятности часто неизвестны. В таком случае не рисуйте точную тепловую карту с выдуманными процентами. Используйте категории «подтверждён факт», «обоснованная гипотеза» и «данных недостаточно», а отдельно — возможный масштаб.
Каждому существенному риску нужен способ обращения
Варианты различаются. Риск можно устранить до закрытия; учесть в цене; распределить договором; покрыть удержанием или иным согласованным обеспечением; принять осознанно; либо отказаться от сделки. Снижение цены не исправит отсутствие обязательного разрешения, если без него деятельность невозможна. Заверение в договоре не создаст деньги для выплаты претензии, если ответственная сторона неплатёжеспособна.
Риск требует решения, а не только описания
Матрица действий связывает возможность устранения с допустимостью последствий.
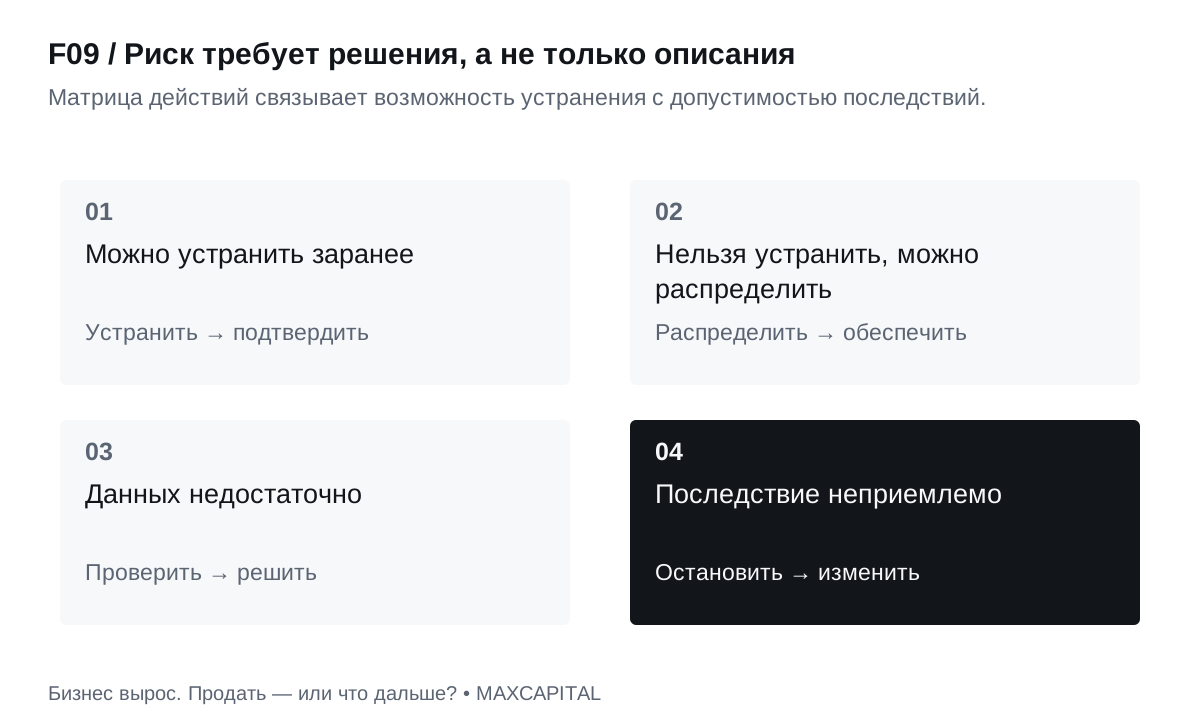
Можно устранить заранее
Назначить действие, владельца, срок и документ, закрывающий вопрос.
Нельзя устранить, можно распределить
Обсудить цену, условия, удержание или другое исполнимое обеспечение.
Данных недостаточно
Продолжить целевую проверку; не назначать выдуманную вероятность.
Последствие неприемлемо
Остановить или изменить сделку. Договорная формулировка не исправляет невозможность деятельности.
Полное текстовое описание схемы
Можно устранить заранее. Назначить действие, владельца, срок и документ, закрывающий вопрос.
Нельзя устранить, можно распределить. Обсудить цену, условия, удержание или другое исполнимое обеспечение.
Данных недостаточно. Продолжить целевую проверку; не назначать выдуманную вероятность.
Последствие неприемлемо. Остановить или изменить сделку. Договорная формулировка не исправляет невозможность деятельности.
Интерпретация и решение
Ни размер отчёта, ни список заверений не устраняют сам риск. Выбор зависит от возможности исправления и допустимости последствия.
Отдельно проверьте, кто сможет исполнить компенсацию. Один риск не должен автоматически уменьшать цену и дублироваться в удержании без согласованного основания.
У компании А обнаружен спор о качестве части поставок. Команда сначала определяет предмет спора, сумму требований, документы и вероятность исхода с профильным специалистом. Затем сравнивает решения: урегулирование до закрытия, отдельное удержание, специальное обязательство или изменение предмета. Нельзя автоматически вычесть максимальную сумму требования из цены и одновременно удержать столько же на тот же риск, не объяснив экономику. Это ещё одна форма двойного счёта.
Не ограничивайте проверку только финансовым ущербом
Условия труда, экологические последствия, безопасность продукции и деловые практики могут иметь самостоятельное значение. OECD описывает риск-ориентированную проверку воздействия деятельности на людей и окружающую среду. Это более широкий контур ответственного ведения бизнеса, а не замена транзакционной финансовой или правовой проверке. [S5]
Поэтому задавайте вопросы о фактических процессах: кто сообщает об инциденте, где учитываются жалобы, кто вправе остановить опасную операцию и как исправление проверяется. Подписанная политика без применяемой процедуры — слабое доказательство. Слова о «нулевых рисках» обычно означают, что риски ещё не описаны.
Инструмент: журнал существенных вопросов
Для каждой записи нужны факт, источник, возможное последствие, неопределённость, решение, ответственный, срок и отражение в экономике сделки. Добавьте поле «что позволит закрыть вопрос». Без него замечания остаются открытыми даже после исправления.
Задание. Выберите пять предпосылок, без которых покупатель не приобрёл бы компанию. Для каждой назначьте подтверждение и критерий отказа. Затем проверьте, не отражён ли один риск одновременно в нескольких корректировках без согласованной причины.
Результат главы: короткий список значимых решений, а не только объёмный отчёт. [M]
Глава 10. Собрать исполнимую конструкцию сделки
Право отказаться — часть сильной позиции собственника.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
К моменту подготовки договора стороны уже должны понимать, какая проблема решается каждой существенной оговоркой. Иначе текст превращается в обмен шаблонами, где важные экономические различия скрываются за похожими терминами. Собственнику не нужно самостоятельно писать юридические документы; ему нужно уметь объяснить желаемый результат и проверить, что документы его обеспечивают.
Разделите процесс на подписание и закрытие. Подписание фиксирует договорённости и обязательства. Закрытие — выполнение согласованных действий по передаче и расчётам. Иногда они происходят одновременно, иногда между ними лежит период выполнения условий. Нельзя считать деньги полученными только потому, что договор подписан.
Составьте календарь условий
Каждое условие до закрытия должно иметь владельца, документальное подтверждение, срок и последствие невыполнения. Это могут быть согласия сторонних участников, действия по периметру, финансирование, разрешения и другие условия конкретной сделки. Не включайте неопределённое «покупатель должен удовлетвориться результатами» без понимания, как и когда он принимает решение.
Проверьте, какие условия зависят от продавца, какие — от покупателя, а какие — от третьей стороны. Продавец не должен обещать результат, который он не контролирует, как собственное безусловное действие. Но стороны могут согласовать обязанность приложить определённые усилия, порядок взаимодействия и последствия отсутствия результата. Юридический смысл таких формулировок проверяет юрист по применимому праву.
Зафиксируйте механизм цены
Один вариант — согласовать цену на определённую дату с правилами недопустимого вывода стоимости до закрытия. Другой — пересчитать согласованные показатели на дату закрытия. Эти подходы нередко называют locked box и completion accounts. Название не заменяет определения: нужны учётная политика, перечень статей, даты, допустимые действия, способ расчёта и разрешения спора.
Для компании А механизм завершения предполагает проверку долга, доступных денег и нормального оборотного капитала. Если в ходе переговоров стороны переходят на фиксированную цену, экономику моста нужно пересобрать, а не оставить обе системы одновременно. Двойное уменьшение на один и тот же долг или вывод денег легко спрятать за разными терминами.
Гарантии должны иметь границы
Заверения о фактах, обязательства совершить действия и специальные способы компенсации решают разные задачи. Собственник должен знать: за что он отвечает, в течение какого срока, при каких условиях, в пределах какой суммы и как заявляется требование. Копия длинного списка заверений без процедуры предъявления и проверки требований не даёт достаточной ясности.
Отдельно согласуйте, что считается раскрытым покупателю. Массовая загрузка документов в последний вечер не всегда является надлежащим раскрытием конкретного обстоятельства. Значимые вопросы лучше описывать прямо, связывая с соответствующими документами и положениями договора. Это предмет юридического оформления, а не попытка спрятать риск в комнате данных.
Подпись и поступление денег — разные события
Дорожки закрытия показывают параллельные обязанности сторон.
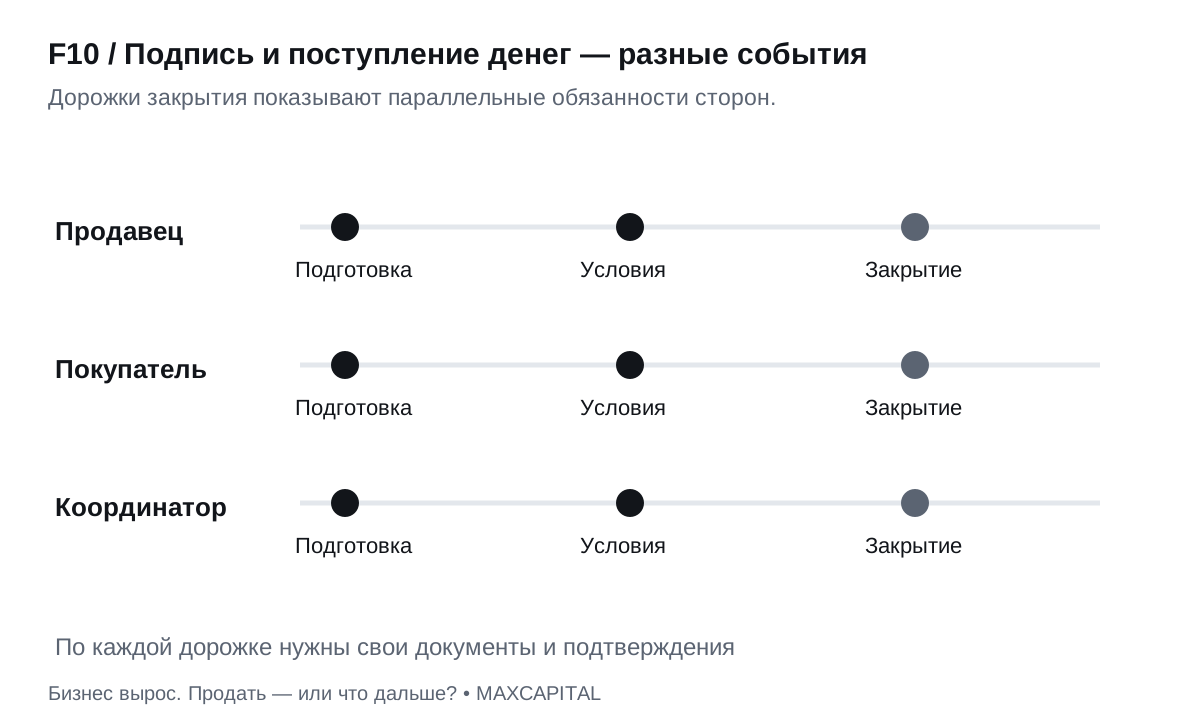
Продавец
Подготовить согласованные документы и действия передачи; подтвердить исполнение своих условий.
Покупатель
Подтвердить финансирование, исполнить условия и расчёт по согласованному механизму.
Координатор и специалисты
Свести ведомость условий, последовательность, реквизиты и контрольные подтверждения.
Результат закрытия
Подтверждены расчёты и передача по применимой процедуре. Очерёдность зависит от сделки и права.
Полное текстовое описание схемы
Продавец. Подготовить согласованные документы и действия передачи; подтвердить исполнение своих условий.
Покупатель. Подтвердить финансирование, исполнить условия и расчёт по согласованному механизму.
Координатор и специалисты. Свести ведомость условий, последовательность, реквизиты и контрольные подтверждения.
Результат закрытия. Подтверждены расчёты и передача по применимой процедуре. Очерёдность зависит от сделки и права.
Интерпретация и решение
Договор и деньги относятся к разным контрольным событиям. Неподтверждённое условие на любой дорожке может остановить общее закрытие.
На репетиции каждой стороне нужно предъявить документ завершения и резервное действие; устное «всё готово» не меняет статус.
План закрытия — отдельный рабочий документ
В нём есть последовательность действий, ответственные, документы, счета и контрольные подтверждения. Реквизиты проверяются по независимому согласованному каналу: изменение счёта в последнем письме не должно автоматически менять платёж. Доступы передаются по безопасной процедуре, а не общим сообщением с паролями.
В учебном закрытии сторонам нужно подтвердить выполнение условий, согласовать финальный расчёт, подписать документы, выполнить передачу по установленному порядку, подтвердить поступление и выдать согласованные доступы. Точная последовательность зависит от конструкции, платёжного механизма и права. Не копируйте эту очередность как универсальный юридический алгоритм.
Если возникло расхождение, должно быть понятно, кто вправе остановить закрытие и как стороны возобновят процесс. Фраза «разберёмся по ходу» особенно опасна, когда деньги и корпоративные действия выполняются в разных системах и часовых поясах.
Figma / Adobe · 2023 · международный пример
Международный антикейс: Adobe и Figma — согласия сторон бывает недостаточно
регуляторное препятствие
Кто ещё должен разрешить вашу сделку?
Что подтверждено. 18 декабря 2023 года Adobe сообщила о взаимном прекращении соглашения с Figma: стороны не видели ясного пути к необходимым регуляторным согласованиям. Это международный пример, не российский кейс и не описание текущего права для вашей сделки. [R6]
Разбор для собственника. Совпадение интересов продавца и покупателя не устраняет ограничений третьих сторон. Поэтому привлекательную цену нужно сопоставлять с исполнимостью, временем проверки и планом на случай отказа. Нельзя поручить команде просто «продавить закрытие», если ключевое условие не находится в её контроле.
Границы вывода и практика собственника
Граница вывода. Мы не оцениваем здесь последующую стоимость Figma и не объявляем прекращение договора личной неудачей владельцев. Сорванная продажа и неуспешный бизнес — разные события. Разумный отказ способен сохранить ценность, хотя первоначальная цель получить расчёт по этой сделке не достигнута.
Практика. Для каждого внешнего согласования запишите: кто решает, что должно быть доказано, сколько стоит ожидание и какой результат приведёт к остановке. Действительность правил и правовой маршрут проверяются для конкретной страны, сторон и даты. История чужого разрешения не является вашим разрешением.
Инструмент: контрольная ведомость закрытия
Одна строка — одно действие с доказательством завершения. Статусы: не начато; выполняется; документ готов; подтверждено; препятствие. Не ставьте «готово» по устному обещанию. Назначьте одного координатора документа и резервного ответственного.
Задание. Проведите настольную репетицию. Каждый участник объясняет, что делает, какое подтверждение получает и что происходит при сбое платежа, документа или доступа. Запишите все моменты, где участники ожидают несовместимых действий.
Результат главы: исполнимый план перехода от подписей к передаче и расчётам. [M]
Глава 11. Передать компанию, не потеряв её стоимость
Смена собственника не должна прерывать работу компании.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
Закрытие меняет владельца, но не отменяет обещания клиентам, производственный график и сроки зарплаты. Если команда после сделки теряет ориентиры, стоимость начинает исчезать в первые недели. План передачи поэтому готовится до закрытия, с учётом ограничений на преждевременное управление и обмен чувствительной информацией.
Сначала определите, что должно продолжаться без перерыва. Обычно это обслуживание клиентов, платежи, снабжение, безопасность, доступность систем и понятное руководство. Не начинайте с масштабного переименования и перестройки оргструктуры, если критические операции ещё не стабилизированы.
Первый день — день ясности
Сотрудники должны понимать, кто принимает решения, какие процессы продолжаются, куда сообщать о проблемах и что меняется сейчас. Если планы ещё не утверждены, лучше честно назвать срок следующего сообщения, чем обещать полное отсутствие изменений. Сообщение клиентам также должно опираться на проверенные обязательства и согласованную последовательность раскрытия.
Для учебной компании А приоритеты первого дня — непрерывная отгрузка, подтверждённые платёжные полномочия и связь с ключевыми клиентами. Владелец остаётся на переходный период, но это не означает, что любой вопрос должен идти к нему. Иначе формальная смена руководства не устраняет зависимость, выявленную в главе 2.
Разделите ответственность за решение и исполнение
У каждой критической операции должен быть один человек, который отвечает за конечное решение. Исполнителей может быть несколько, консультируемых — ещё больше. Если два руководителя считают себя последней инстанцией по одному вопросу, сотрудники начнут выбирать удобную сторону. Если никто не отвечает, вопрос будет ждать.
У каждого результата один ответственный
Матрица передачи различает ответственность и консультацию.
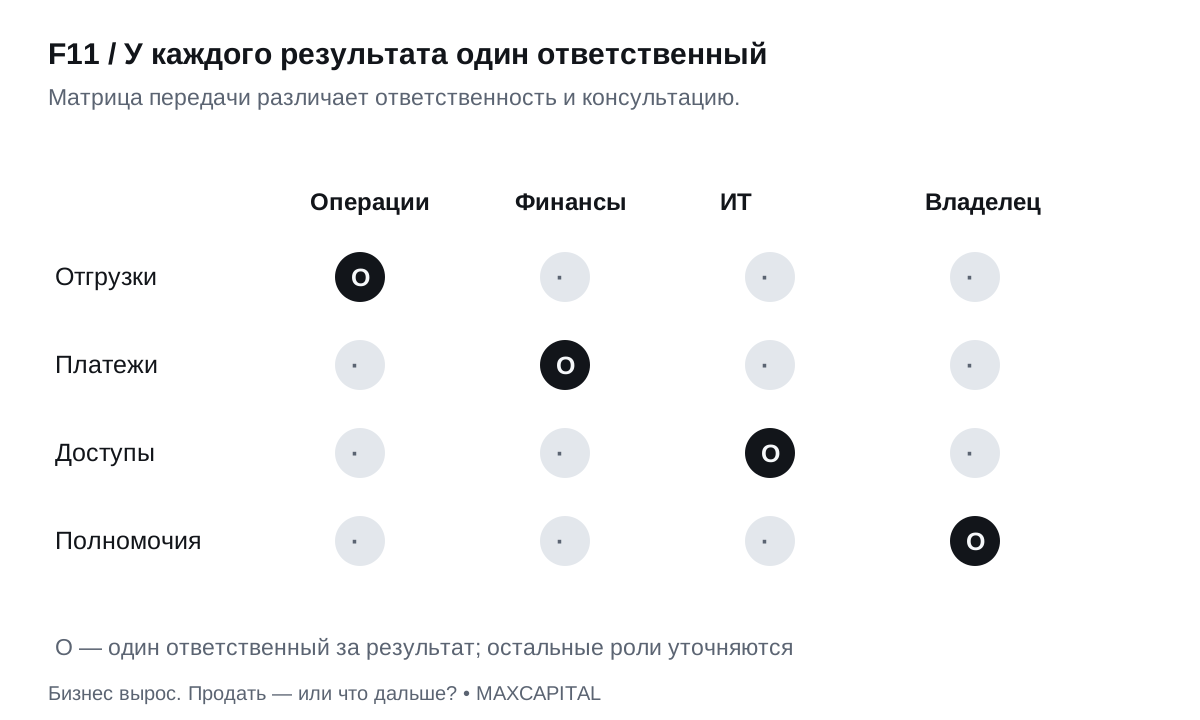
Отгрузки
Ответственный — операционный директор; прежний владелец консультирует по переходному соглашению.
Платежи
Ответственный — финансовый руководитель в пределах утверждённых полномочий.
Доступы
Ответственный — руководитель ИТ; сотрудники выполняют согласованную процедуру.
Полномочия и исключения
Новый владелец утверждает пределы. Неформальное двоевластие устраняется заранее.
Полное текстовое описание схемы
Отгрузки. Ответственный — операционный директор; прежний владелец консультирует по переходному соглашению.
Платежи. Ответственный — финансовый руководитель в пределах утверждённых полномочий.
Доступы. Ответственный — руководитель ИТ; сотрудники выполняют согласованную процедуру.
Полномочия и исключения. Новый владелец утверждает пределы. Неформальное двоевластие устраняется заранее.
Интерпретация и решение
Один ответственный за результат снижает риск двоевластия. Консультация прежнего владельца не должна превращаться в неформальное право отмены решений.
Проверьте матрицу на реальном исключении: срочный платёж, сбой отгрузки или уход ключевого сотрудника.
В учебной матрице операционный директор отвечает за отгрузки, финансовый руководитель — за разрешённые платежи в установленной системе, руководитель ИТ — за технический доступ. Новый владелец утверждает пределы полномочий и значимые исключения. Прежний собственник консультирует там, где это предусмотрено переходным соглашением, но не сохраняет неформальное право отменять все решения.
Переходное участие нужно ограничить результатами
«Помогать полгода» звучит доброжелательно, но не определяет объём работы. Запишите, что именно передаёт продавец: отношения с определёнными категориями клиентов, знания о технологиях, обучение руководителя, ответы по историческим периодам. Для каждого пункта нужны доступность, формат, критерий выполнения, стоимость при её наличии и порядок завершения.
Если часть цены зависит от будущего результата, свяжите план передачи с формулой этой выплаты. Кто контролирует бюджет и показатели, кто обеспечивает данные, как меняются цели при существенном изменении бизнеса? Продавец и покупатель должны обсуждать эти вопросы до закрытия, а не после первой спорной отчётности.
Измеряйте сохранение бизнеса
Набор показателей первого месяца отличается от обычной панели стратегии. Полезно видеть выполнение поставок, просроченные обязательства, текучесть ключевых сотрудников, обращения значимых клиентов, доступность систем и неразрешённые вопросы передачи. Для каждого показателя определите исходный уровень, период, ответственного и действие при отклонении.
Не называйте отсутствие жалоб доказательством успешной интеграции. Иногда команда просто не знает, куда сообщать. Создайте короткий канал фиксации проблем и регулярное решение по ним. Список вопросов должен уменьшаться за счёт устранения, а не за счёт смены формулировок.
Что делать, если ожидания разошлись
Вернитесь к согласованным результатам и фактам. Если клиент ушёл, отделите причины: известная до сделки концентрация, действие после закрытия или внешнее изменение. Установите влияние на экономику и обязательства, не превращая каждую операционную проблему в обвинение. Решение может включать управленческую корректировку, дополнительную передачу знаний или договорную процедуру.
«ДатаЛайн» / «Ростелеком» · 2020
Российский кейс: завершить продажу и сохранить способность работать
приобретённая доля
Что в компании должно пережить ваш уход?
Подтверждённые факты. «Ростелеком» 13 января 2020 года сообщил, что его дочерняя компания закрыла приобретение 100% «ДатаЛайн». В сообщении сформулирована логика расширения облачных сервисов и географической доступности; руководство «ДатаЛайн» заявило, что кадровых изменений не происходит. Это описание на дату сообщения, не бессрочная гарантия состава команды. [R4]
Интерпретация MAXCAPITAL. Переход капитала и сохранение операционной преемственности можно проектировать раздельно. Если ценность содержится в компетенциях команды и доверии клиентов, план интеграции должен определять, что покупатель сохраняет, а не только что собирается изменить. Продавец способен повысить исполнимость передачи заранее: описать критические роли, делегировать полномочия и подготовить преемников.
Границы вывода и практика собственника
Граница вывода. Обещанная стратегическая польза не подтверждает фактический рост стоимости после сделки. В пресс-релизе нет полного личного расчёта прежних владельцев. Поэтому слово «успешно» здесь относится к подтверждённому завершению приобретения, а не к доходности каждой стороны.
Практика. Составьте две колонки первого месяца: «сохранить без изменений» и «изменить после проверки». Рядом с каждым изменением укажите экономическую причину, риск для клиентов и ответственного. Начните с непрерывности, а не с переименования должностей.
Инструмент: план «день 1 — неделя 1 — месяц 1 — день 100» с владельцем каждого результата. День 100 здесь — управленческий ориентир, не обещание завершить интеграцию за фиксированный срок.
Задание. Представьте, что прежний владелец недоступен первую неделю после закрытия. Кто сможет выполнить три самых важных обещания клиентам? Какие доступы и полномочия должны существовать заранее? Проверьте это репетицией, не только списком.
Результат главы: передача управляемости, а не только документов. [M]
Глава 12. Построить собственный план на 90 дней
Вы построили систему. Следующее решение — о вашей роли в ней.
Постановочная ИИ-иллюстрация; не фотография участников реальных сделок.
После чтения легко получить новый список из ста задач и отложить всё до спокойного периода. Более полезен ограниченный план, который уменьшает главные неопределённости. Девяносто дней — учебный горизонт организации работы, не обещание продать бизнес за три месяца. Некоторые сделки занимают дольше, а иногда правильный результат — подготовить компанию и отложить выход на рынок.
Начните с трёх вопросов: согласована ли цель владельцев, понятен ли предмет, можно ли доказать заработок? Если хотя бы один ответ отрицательный, увеличение числа контактов обычно не решит проблему. Первый этап должен закрывать причину остановки, а не создавать красивую воронку вокруг неё.
Дни 1–15: определить решение и ограничения
Соберите паспорта владельцев, карту периметра и список критических зависимостей. Назначьте координатора и владельцев финансовых, правовых и операционных данных. Создайте журнал решений. Отдельно запишите, кто вправе раскрывать информацию и подтверждать условия.
Контрольный результат — короткая формулировка предмета и согласованное направление денег. Если владельцы не договорились, установите процедуру и дату решения. До этого внешняя коммуникация не должна обещать продажу на условиях, которых никто не утверждал.
Дни 16–30: получить воспроизводимые цифры
Соберите завершённые периоды и текущий год отдельно, объясните расхождения и подготовьте нормализацию. Опишите долг, доступные деньги, оборотный капитал и необходимый поддерживающий объём вложений. Проведите независимую перепроверку арифметики.
Контрольный результат — возможность за ограниченное время ответить, откуда взята каждая основная цифра. Если это невозможно, следующий этап посвящается данным, а не рассылке. Не назначайте прогноз подтверждённым только потому, что приближается дедлайн.
Дни 31–45: проверить готовность к раскрытию
Соберите каталог комнаты данных, обезличенный профиль и журнал существенных вопросов. Выберите, какие вопросы необходимо решить до выхода на рынок, какие раскрывать и обсуждать, какие требуют остановки. Составьте гипотезы спроса и минимальный список адресатов.
Контрольный результат — пакет, который можно показать квалифицированному адресату без раскрытия лишнего. Если профиль слишком легко раскрывает компанию по уникальным характеристикам, уменьшите подробность. Обезличивание — не простое удаление названия с первой страницы.
Дни 46–70: проверить рынок качеством ответов
Проведите адресные контакты с учётом применимых правил и отказов. Подтверждайте интерес действиями покупателя. Уточняйте полномочия, логику и финансирование. Согласуйте порядок доступа и вопросов. Ведите несколько процессов, если это допустимо и не противоречит принятым обязательствам.
Контрольный результат — новые подтверждения и ясное решение по каждому контакту. Если рынок последовательно указывает на одну и ту же проблему, отделите слабость упаковки от слабости самого предложения. Не меняйте всю стратегию после одного отказа и не игнорируйте повторяющийся содержательный сигнал.
Дни 71–90: выбрать следующий переход
Если появились сопоставимые условия, рассмотрите их по главе 8, назначьте проверки и согласуйте следующий документ. Если условий нет, решите, что делать: изменить периметр, снять зависимость, улучшить отчётность, пересмотреть ожидания или вернуться к самостоятельному развитию. Не выдавайте продление процесса за коммерческий результат.
90 дней нужны для решений, а не обещания продажи
План проходит контрольные точки; незакрытый вопрос возвращает к подготовке.
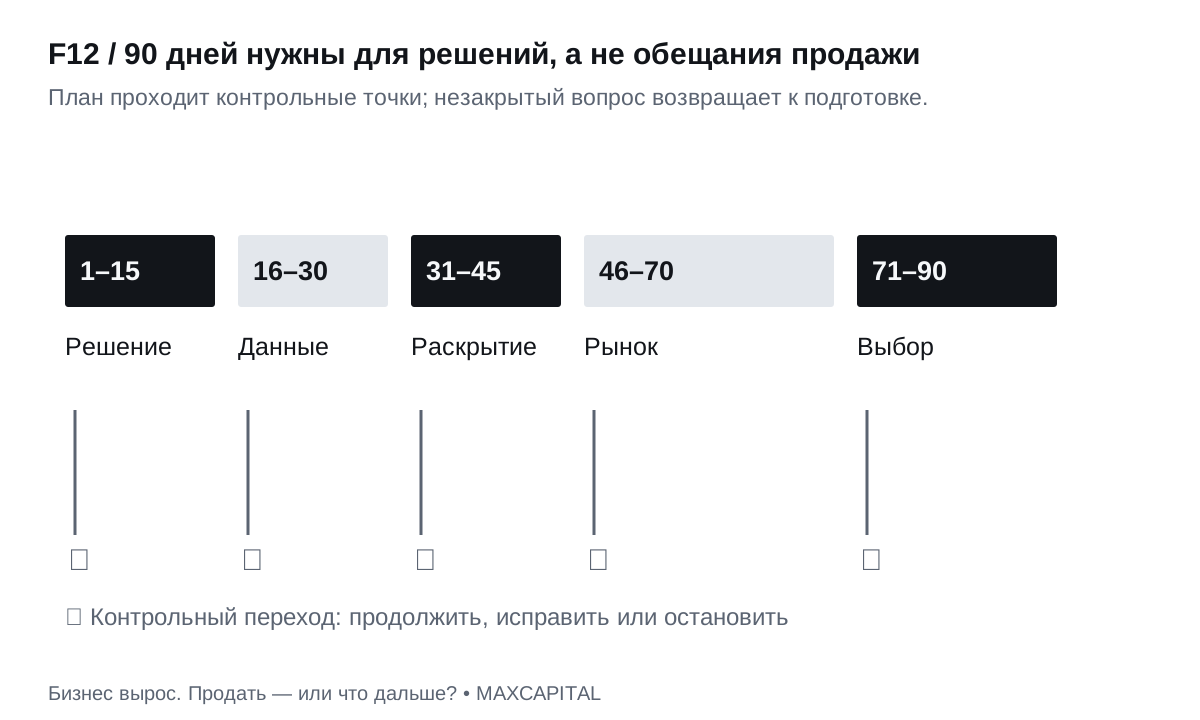
Дни 1–15: решение
Согласовать цель, предмет, полномочия и ограничения владельцев.
Дни 16–30: доказательства
Воспроизвести цифры, объяснить расхождения, отделить прогноз.
Дни 31–45: готовность
Подготовить раскрытие, журнал рисков и гипотезы спроса.
Дни 46–70: рынок
Проверить интерес, сторону, капитал и следующий шаг.
Дни 71–90: выбор
Сравнить условия либо изменить подготовку и принять решение о продолжении.
Полное текстовое описание схемы
Дни 1–15: решение. Согласовать цель, предмет, полномочия и ограничения владельцев.
Дни 16–30: доказательства. Воспроизвести цифры, объяснить расхождения, отделить прогноз.
Дни 31–45: готовность. Подготовить раскрытие, журнал рисков и гипотезы спроса.
Дни 46–70: рынок. Проверить интерес, сторону, капитал и следующий шаг.
Дни 71–90: выбор. Сравнить условия либо изменить подготовку и принять решение о продолжении.
Интерпретация и решение
Учебные 90 дней организуют получение доказательств, но не задают срок продажи. Дата сама по себе не разрешает переход на следующую стадию.
Если контрольное подтверждение отсутствует, вернитесь к подготовке или измените решение; не улучшайте прогноз вероятности только из-за выполненных действий.
Ритм управления собственника
Раз в неделю достаточно разбирать одну страницу: что подтверждено; какие вопросы мешают следующему шагу; кто должен принять решение; какие ресурсы использованы; какие обязательства возникли. Разделяйте завершённые действия и результаты: «письмо отправлено» — действие, «покупатель подтвердил бюджет» — новый факт, «мандат подписан» — обязательство, «деньги поступили» — денежный результат.
Назначьте критерии остановки заранее. Например: собственники не согласовали предмет; данные не подтверждают заявленную экономику; покупатель не может объяснить финансирование; раскрытие создаёт неприемлемый риск; условия после расходов и обязательств хуже разумной альтернативы. Остановка при соблюдении такого критерия — результат управления, а не неудача команды.
Одностраничная записка инвестиционному комитету семьи
Перед решением напишите документ, который выдержит несогласие. В первой строке — рекомендуемый вариант и условие, при котором вы от него откажетесь. Далее: исходная цель; три реально доступные альтернативы; экономика на одинаковых датах; сильнейшее возражение; неизвестные данные; действия до необратимого обязательства. Владелец данных и срок проверки должны стоять рядом с каждым открытым вопросом.
Пример вывода по учебной модели: «Не принимаем решение о росте только на основании будущей оценки 900. На выбранных допущениях его приведённый результат 639,47 ниже 740 немедленной продажи. До выбора проверяем возможность получить 740 безусловно, стоимость и налоги каждого варианта, способность команды обеспечить потоки и альтернативные ставки риска». Такой текст сильнее категоричного «продавать выгодно»: он показывает, что доказано, а что ещё должно стать фактом.
Российские кейсы показывают конструкцию, не вашу цену
Четыре разных подтверждённых события 2018–2023; несопоставимая целевая подборка. Личная доходность продавцов неизвестна.
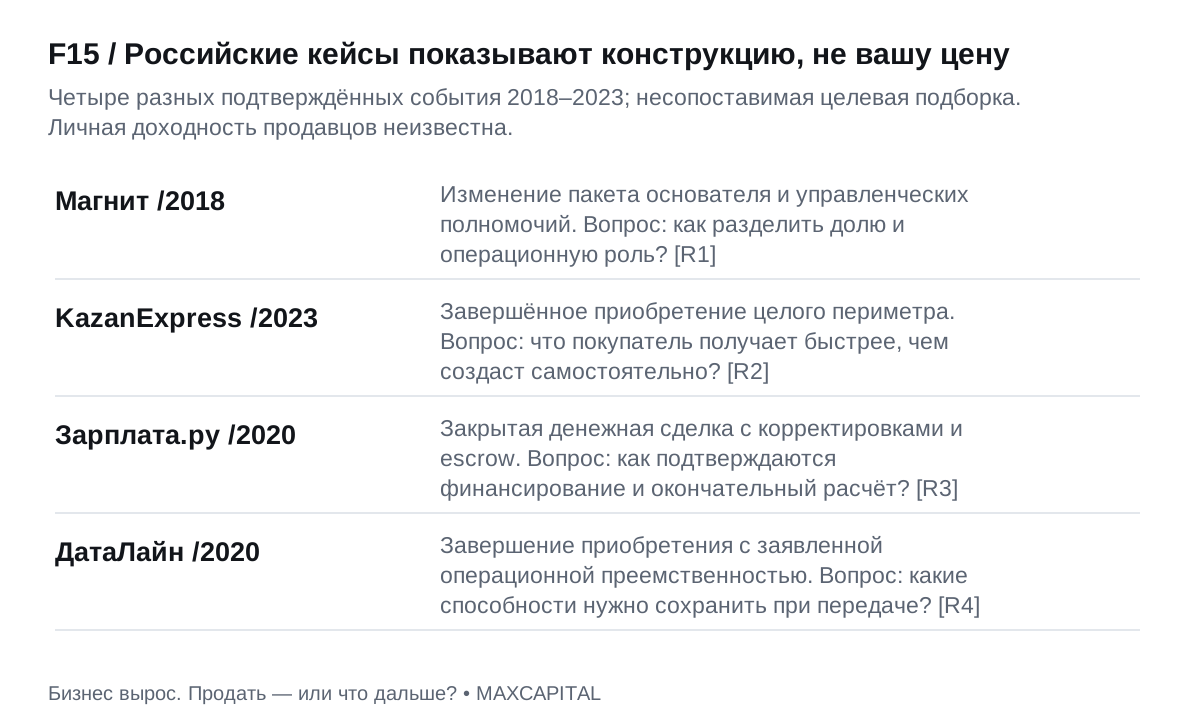
Магнит /2018
Изменение пакета основателя и управленческих полномочий. Вопрос: как разделить долю и операционную роль? [R1]
KazanExpress /2023
Завершённое приобретение целого периметра. Вопрос: что покупатель получает быстрее, чем создаст самостоятельно? [R2]
Зарплата.ру /2020
Закрытая денежная сделка с корректировками и escrow. Вопрос: как подтверждаются финансирование и окончательный расчёт? [R3]
ДатаЛайн /2020
Завершение приобретения с заявленной операционной преемственностью. Вопрос: какие способности нужно сохранить при передаче? [R4]
Полное текстовое описание схемы
Магнит /2018. Изменение пакета основателя и управленческих полномочий. Вопрос: как разделить долю и операционную роль? [R1]
KazanExpress /2023. Завершённое приобретение целого периметра. Вопрос: что покупатель получает быстрее, чем создаст самостоятельно? [R2]
Зарплата.ру /2020. Закрытая денежная сделка с корректировками и escrow. Вопрос: как подтверждаются финансирование и окончательный расчёт? [R3]
ДатаЛайн /2020. Завершение приобретения с заявленной операционной преемственностью. Вопрос: какие способности нужно сохранить при передаче? [R4]
Интерпретация и решение
Эти случаи полезны для проектирования структуры выхода и проверки вопросов. Они не образуют выборку для среднего множителя или вероятности закрытия.
Переносите механизм и требование к доказательствам, а не историческую цену, условия регулирования или обещания синергии.
Как использовать российские кейсы без подражания чужому масштабу
Крупные публичные сделки позволяют увидеть конструкции и документы, но не дают среднюю цену вашего бизнеса. В этой книге кейсы имеют разные предметы, стороны и исходы. Не рассчитывайте по ним средний множитель, срок продажи или шанс успеха. Это целевая подборка завершённых событий, а не статистическая выборка. Правила и ограничения на даты 2018–2023 не переносятся автоматически на вашу сделку сегодня.
Возьмите из каждого кейса проверяемый вопрос: можно ли разделить управление и долю; что покупатель получает быстрее, чем построит; чем подтверждено финансирование; как сохраняется операционная преемственность? Подставьте собственные данные. Полезный кейс изменяет качество вашего вопроса, а не заменяет ваш расчёт.
Последняя проверка перед следующим шагом
Можете ли вы объяснить предмет сделки человеку вне компании? Может ли другой специалист повторить расчёт? Понимаете ли вы, кто принимает решение у покупателя? Сравнимы ли деньги по датам и условиям? Знает ли команда, что произойдёт после закрытия? Если ответы существуют только в вашей голове, работа ещё не закончена.
Задание. Перенесите этапы на собственный календарь. Для каждого выберите один проверяемый результат и одно условие остановки. Назначьте ответственного и ближайшую дату разбора. Затем удалите из плана все действия, которые не уменьшают существенную неопределённость.
Результат главы: рабочая система решений, которая помогает продать подготовленный бизнес, привлечь подходящего партнёра или обоснованно выбрать продолжение без сделки. [M]
Приложение А. Рабочая тетрадь собственника
Эти формы можно копировать в собственные документы. Пустое поле означает отсутствие данных, а не нулевое значение. В комплекте есть редактируемый файл worksheets/workbook.md и CSV-заготовки без персональных данных.
Скачать рабочие шаблоны
А 1. Паспорт решения
- Личный результат и горизонт: …
- Что продаётся, что сохраняется: …
- Кому нужны деньги — компании или владельцам: …
- Минимальный результат после условий и расходов: …
- Роль после сделки и предел доступности: …
- Ограничения, полномочия, порядок согласования: …
- Альтернатива сделке и дата пересмотра: …
А 2. Паспорт показателя
Показатель: … · Определение: … · Период: … · Единица: … · Значение: … · Источник: … · Ответственный: … · Статус проверки: … · Расхождение: … · Следующее действие: …
А 3. Карточка потенциального покупателя
Сторона: … · Представитель и полномочия: … · Логика приобретения: … · Предмет: … · Диапазон капитала: … · Источник финансирования: … · Условия согласования: … · Подтверждения: … · Раскрытые материалы: … · Следующий допустимый шаг: …
А 4. Решение по существенному вопросу
Факт и источник: … · Что пока неизвестно: … · Возможное последствие: … · Предложенное решение: … · Влияние на цену: … · Отражение в договоре: … · Ответственный: … · Критерий закрытия: …
А 5. Протокол переговоров
Фиксируйте дату, участников и полномочия, согласованные положения, предложения без согласования, открытые вопросы, следующий шаг и срок. «Стороны обсудили» не равно «стороны согласовали». После встречи проверьте, совпадает ли понимание условий, особенно если разговор шёл через посредника.
А 6. Недельный разбор
Заполните пять строк: новый подтверждённый факт; главный открытый вопрос; решение собственника; ближайший переход; обязательства и расходы. Список писем и звонков при необходимости прикладывается, но не заменяет эти строки.
Приложение Б. Решения учебных заданий и контроль арифметики
Б 1. Финансовая модель
Период T, млн ₽, вымышленная компания А. EBITDA = 1 200 − 960 = 240. Чистая прибыль = 240 − 40 − 30 − 40 = 130. Условный поток после процентов, изменения оборотного капитала и поддерживающих вложений = 130 + 40 − 50 − 35 = 85. Нормализованная EBITDA = 240 + 12 − 18 − 9 = 225. Устойчивость корректировок требует проверки даже при правильной арифметике.
Б 2. Стоимость долей
При множителях 3 / 4 / 5 EV = 675 / 900 / 1 125. Во всех трёх сценариях долг 180, доступные деньги 40, корректировка оборотного капитала−20. Стоимость долей = 515 / 740 / 965. Разница между соседними сценариями 225, а не 225%.
Нормальный оборотный капитал 150 = 110 + 90 − 50. Фактически передано 130; корректировка 130 − 150 = −20. Модель чувствительности не подтверждает сами множители и состав корректировок.
Б 3. Инвестиции
Первичная инвестиция 150 при стоимости до вложения 600: 150 / (600 + 150) = 20%. Вторичная покупка 150 при стоимости существующего капитала 600: 150 / 600 = 25%. В первом случае деньги получает компания, во втором — владелец продаваемой доли.
Б 4. Сравнение предложений
При условной ставке 15% А с полным возвратом удержания через год: 730,35; Б: 706,96; В при максимальной доплате через два года: 785,86. Все значения — млн ₽, приведены к дате закрытия, округлены до двух знаков. Доплата В при нулевом результате равна нулю, поэтому приведённая сумма остаётся 680. Это сценарии, а не вероятностная оценка или рекомендация.
Для А: первоначально 666 − 12 − 30 = 624; после полного возврата 74 суммарно 698. В этой иллюстрации налоговая сумма 30 и расходы 12 произвольно заданы и оплачиваются при закрытии; иные сроки меняют расчёт стоимости времени.
Б 5. Как проверить собственный расчёт
Сначала проверьте определения и единицы, затем формулу, потом арифметику и только после этого вывод. Правильное умножение неверного показателя не создаёт правильной оценки. Файл worksheets/model-inputs.csv содержит все основные исходные числа, tools/check_model.py — воспроизводимую проверку учебной арифметики.
Краткий словарь
M& A — сделки по приобретению, продаже и объединению бизнеса; конкретная форма зависит от предмета и права. Тизер — краткий профиль, часто обезличенный, для первичного интереса. NDA — соглашение о конфиденциальности; объём защиты зависит от текста и исполнения. Due diligence — целевая проверка данных, прав, рисков и предпосылок решения. EBITDA — аналитический показатель прибыли до процентов, налога и амортизации; его состав нужно определить. EV — стоимость деятельности в согласованном определении модели. Equity Value — стоимость капитала владельцев. Earn-out — условная будущая выплата по согласованному результату. Удержание — часть цены, временно не выплаченная продавцу на определённых условиях. Closing — закрытие сделки по согласованной последовательности действий. Мандат — договор о порученной работе и полномочиях консультанта; сам по себе не гарантирует закрытия сделки.
Об авторе
MAXCAPITAL — M&A Advisory — направление MAXCAPITAL по сопровождению сделок с бизнесом: подготовка информации, анализ, работа с покупателями и организация процесса сделки. Книга подготовлена по методическим материалам направления с использованием ИИ-инструментов для черновой работы, оформления и технических проверок. Персональное авторство конкретному сотруднику не приписывается. Показатели закрытых сделок, клиентские имена и неподтверждённые достижения не используются.
Нейтральная справочная ссылка: maxcapital.ch. Издание подготовлено для бесплатной библиотеки EVOLVIN MEDIA. Онлайн-издание размещено редакцией EVOLVIN Media по прямому поручению на публикацию. Бесплатное чтение не означает предоставления открытой лицензии на переработку и перепубликацию.
Источники и границы использования
Источники проверены 23 октября 2026. Краткие пересказы ниже ограничены заявленной темой; полные тексты стандартов не воспроизводятся. Публичные источники не подтверждают учебные числа, авторские инструменты или коммерческие результаты MAXCAPITAL.
[S1] ФНС России. Государственный информационный ресурс бухгалтерской отчётности. Описание ресурса, вопросы и ответы. Использовано в главе 3: назначение ресурса и ограниченность вывода из отсутствия записи. Не даёт подтверждения отчётности вымышленной компании.
[S2] IFRS Foundation. IFRS 15 Revenue from Contracts with Customers. Официальный обзор. Глава 3: связь признания выручки с исполнением обязательства и передачей обещанного товара или услуги. Не утверждается применение МСФО ко всем читателям.
[S3] IFRS Foundation. IAS 7 Statement of Cash Flows. Официальный обзор. Глава 3: разделение операционных, инвестиционных и финансовых денежных потоков. Упрощённый расчёт 85 не называется отчётом по IAS7.
[S4] International Valuation Standards Council. International Valuation Standards. Описание стандартов. Глава 4: необходимость определять задание, базу, методы, данные и документирование оценки. Текст стандартов не включён, соответствие учебной модели IVS не заявлено.
[S5] OECD. Responsible business conduct. Официальный обзор. Глава 9: проверка воздействия на людей и окружающую среду — самостоятельная область ответственного ведения бизнеса; не смешивается с финансовой проверкой приобретения.
[S6] W3C WAI. Understanding SC1.4.10: Reflow. Официальное пояснение. Использовано при проектировании онлайн-версии: перенос содержания, читаемость узкого экрана. Не является заявлением о полной сертификации доступности книги.
[R1] ПАО «Магнит». Годовой отчёт 2018, печатные страницы 100–101; примечание 29 к финансовой отчётности. Таблица изменения долей, события после отчётной даты, стр.66. Подтверждают изменение долей и дату регистрации, прекращение управленческих полномочий. Не подтверждают личную доходность.
[R2] ПАО «Магнит». Magnit finalizes deal to acquire KazanExpress marketplace,09.11.2023. Первичный пресс-релизPDF. Закрытие, периметр, заявленные намерения по интеграции; не реализованная доходность и не личный расчёт продавцов.
[R3] HeadHunter Group PLC. Completion of LLC Zarplata.ru Acquisition,28.12.2020, Exhibit99.1. Сообщение эмитента вSEC. Закрытие, денежная цена с корректировками/escrow, источник финансирования. Не даёт чистую прибыль продавца по сделке.
[R4] ПАО «Ростелеком». Закрытие приобретения «ДатаЛайн»,13.01.2020. Официальное сообщение. Подтверждает завершение 100%приобретения и заявленную логику; описание команды относится к дате сообщения.
[R5] Yandex N.V.,22.09.2020 и 16.10.2020. Возможная сделка с TCS,прекращение переговоров. Установлены предварительный характер договорённостей и несогласование окончательных условий. Мотивы и вина отдельных лиц не устанавливаются.
[R6] Adobe,18.12.2023. Adobe & Figma update. Подтверждает прекращение соглашения по названной сторонами регуляторной причине. Не используется как пример российской правовой процедуры.
[M] Методическая разработка MAXCAPITAL. Паспорта решений и показателей, последовательность раскрытия, разделение роли источника и заказчика, журнал вопросов, отбор по подтверждениям и организация передачи. Основа — внутренние рабочие материалы направления; закрытые документы, персональные данные, внутренние тарифы и сведения переговоров в публичный пакет не включены. Все иллюстрации, формы и учебные модели созданы для этой книги. Синтез кейсов и причинные интерпретации отмечены как авторские; независимое подтверждение их будущих результатов не заявляется. Уровень структуры анализа не означает участие, рецензирование или одобрение компаниями «Большой четвёрки».
Закрытые клиентские кейсы не используются. Пять российских случаев и один международный контрпример описаны по первичным источникам; они не являются проектами MAXCAPITAL. Отраслевой состав и масштаб этих примеров не образуют репрезентативную выборку рынка. Отдельный реестр источников, описание расчётов, прав и редакционного согласования включены в пакет для библиотеки.
Книга закончилась. Ваш вопрос — следующий шаг.
Обсудить с автором
Продажа бизнеса, партнёрство, привлечение капитала или передача управления — опишите, какое решение стоит перед вами.
Получатель: MAXCAPITAL — M&A Advisory